01
ИИ вышел за пределы биржи
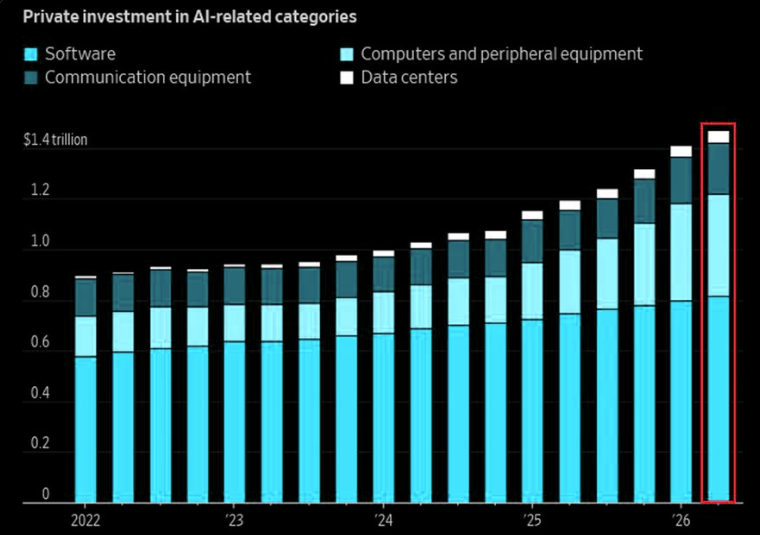
ИИ больше не тема только для фондового рынка. Он стал строкой в национальной статистике. Частные инвестиции в категории, связанные с ИИ, достигли во II квартале 2026 года рекордных 1,5 трлн долларов в годовом выражении, это примерно на 300 млрд больше, чем годом ранее .
На графике видно, куда идут деньги: самый широкий блок это программное обеспечение, дальше компьютеры и периферия, телеком-оборудование и дата-центры. Обратите внимание на форму. До 2023 года диаграма почти не двигается, а потом все столбцы взлетают почти вертикально. Так выглядит не обычный инвестиционный цикл, а стройка века.
По разным оценкам, на эту одну категорию приходится от четверти до трети всего роста ВВП США. Отсюда неудобный вопрос: а как выглядит экономика без неё?
02
Две экономики в одной стране
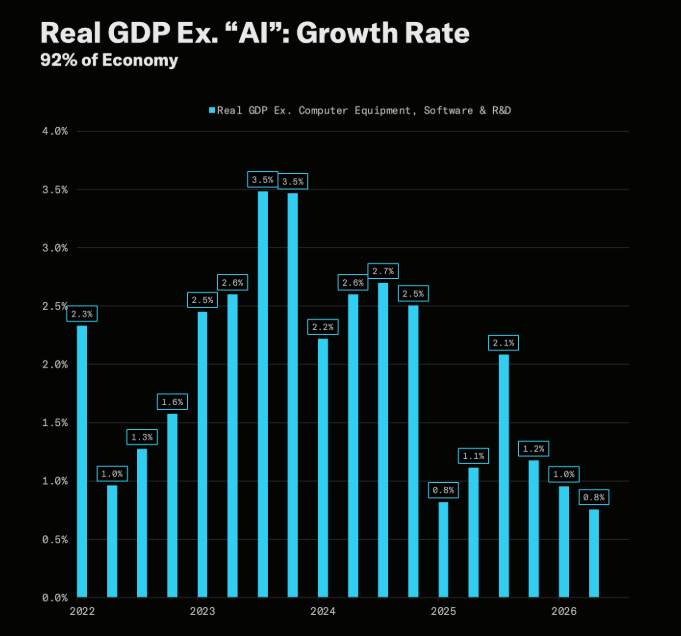
Вот и ответ. Уберите компьютерное оборудование, софт и расходы на исследования, и останется примерно 92% экономики. Эта часть растёт примерно на 1%.
В 2023 году столбики доходили до 3,5%, в 2024 держались около 2,5%, а в 2025 и 2026 годах сползают до 1,2%, 1,0% и 0,8%. То есть пока ИИ-цифры ставили рекорды, обычная экономика тихо замедлялась.
Получается, что сейчас существуют две Америки: экономика ИИ, где бум, и всё остальное, где куда скучнее. Это не значит, что бум ненастоящий. Это значит, что на буме держится слишком многое.
03
Компании, которые ведут себя как государство
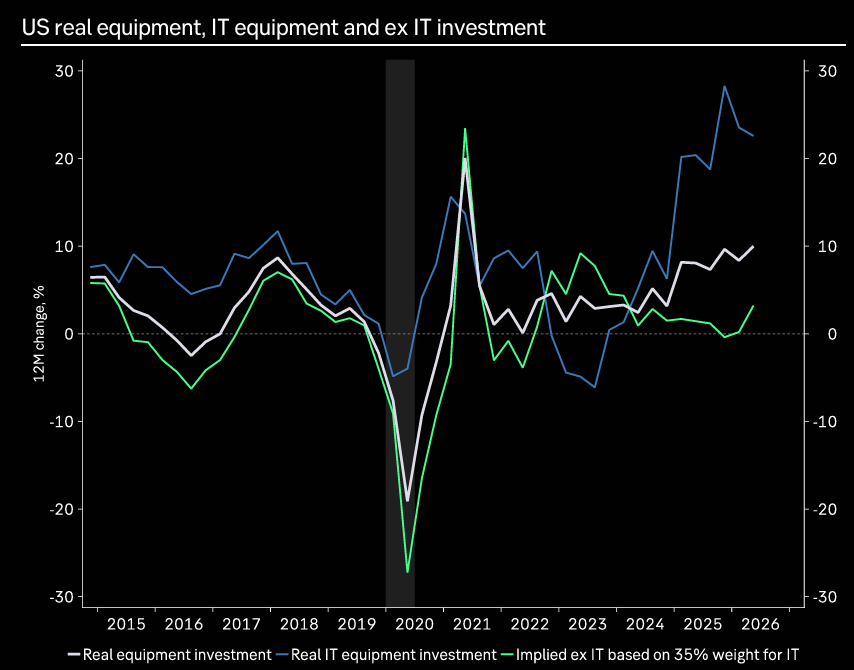
Детальный срез корпоративных инвестиций делает этот перекос еще более наглядным.
Вложения в IT-инфраструктуру (синяя линия) буквально взлетели, достигая почти 30% в годовом выражении в 2025–2026 годах. На этом фоне общие капитальные затраты на оборудование (белая линия) растут весьма умеренно, а все инвестиции за пределами IT-сектора (зеленая линия) продолжают стагнировать около нулевой отметки.
04
Ловушка CapEx
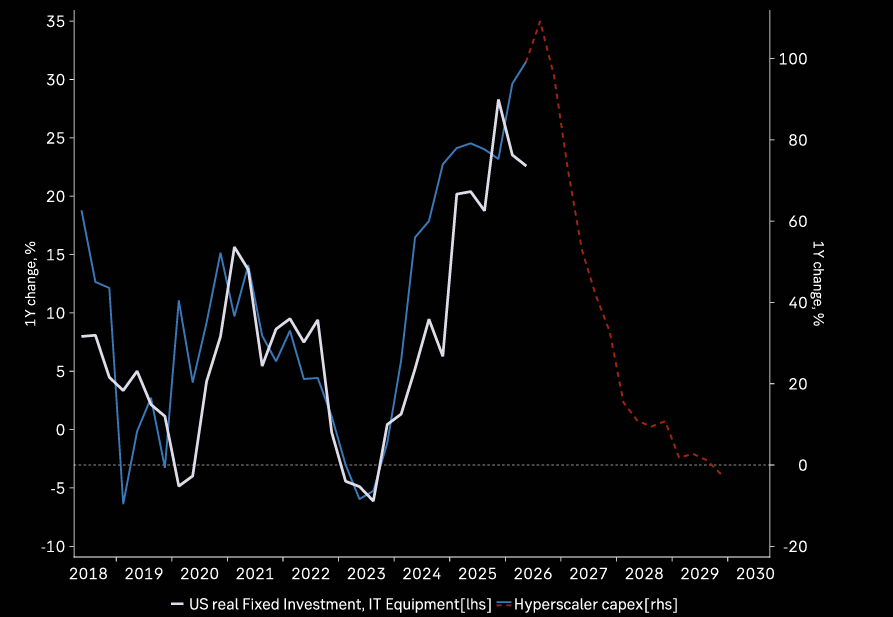
На графике сопоставлены реальные инвестиции США в IT-оборудование (белая линия) и ожидаемые капитальные затраты (CapEx) крупнейших облачных провайдеров (красный пунктир). Их идентичная динамика до 2026 года наглядно показывает, кто именно формирует национальную статистику инвестиций.
В правой части консенсус прогнозирует обвал темпов роста этих затрат: с текущих >100% почти до нуля к 2029 году. Важный нюанс: речь идет о замедлении роста, а не о сокращении бюджетов. Объемы инвестиций останутся колоссальными, они просто перестанут удваиваться.
Для макроэкономики это критично. ВВП реагирует на динамику, а не на абсолютные значения. Если рост CapEx остановится, вклад этого драйвера в экономику обнулится. И это произойдет даже в том случае, если корпорации не отменят ни одного заявленного проекта.
05
Три процента Америки
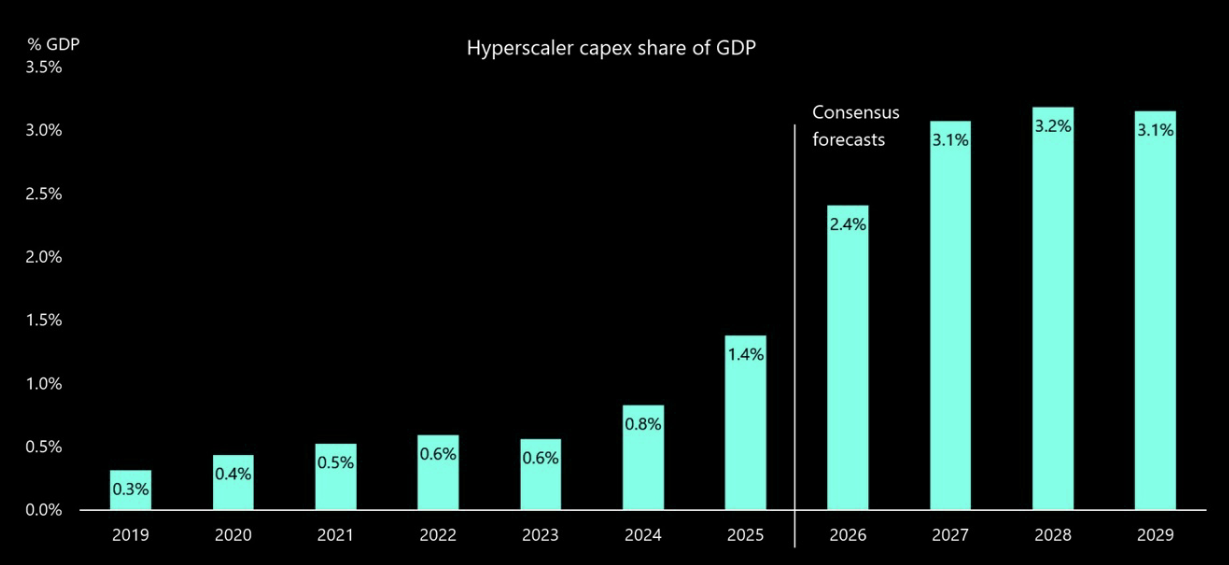
Если в 2019 году капзатраты облачных гигантов составляли скромные 0,3% ВВП США, то в 2025-м они достигли 1,4%. Консенсус рынка ждет 2,4% в этом году и стабилизацию около 3% ВВП ежегодно вплоть до 2029-го.
По сути, кусок национального роста сейчас напрямую зависит от решений нескольких советов директоров: чтобы экономика продолжала расти, их сегодняшние триллионные ИИ-бюджеты завтра должны стать еще больше. Речь идет о сумме размером с экономику средней европейской страны, которую тащат на себе балансы буквально нескольких технологических гигантов.
Причем эти 3% - не оптимистичный вариант, а базовый сценарий, в который рынки уже безоговорочно поверили. Поэтому главный риск сейчас - не обвал расходов Big Tech, а простое разочарование инвесторов в темпах роста. Мы уже видели подобное "кино" на рынках, и в следующих разделах детально разберем эти исторические аналогии
06
Больше, чем в 2000 году
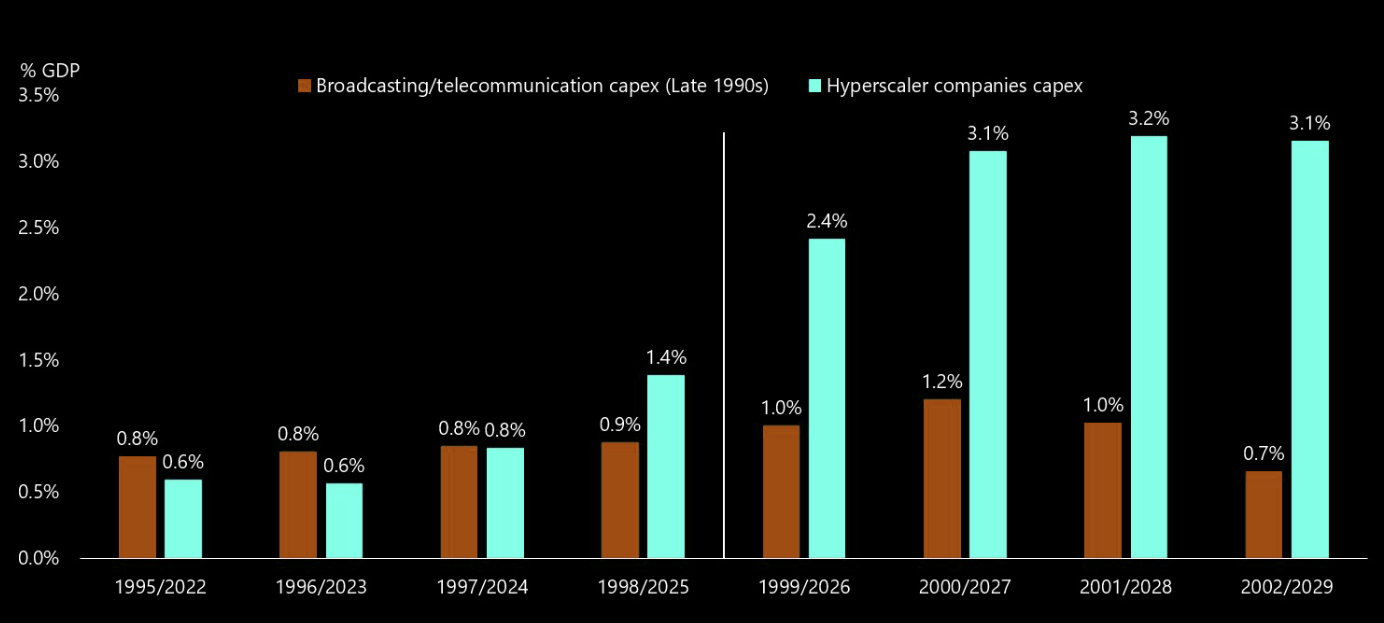
А теперь историческая параллель, которая напрашивается сама собой. На пике бума доткомов в конце 1990-х капитальные затраты телеком-сектора и медиа-компаний не превышали 1% ВВП. Текущие же инвестиции в ИИ-инфраструктуру, согласно консенсус-прогнозам, перекроют этот показатель в два-три раза.
На графике циклы наложены друг на друга (1995 год против 2022-го и т.д.). Интересно, что на старте телекомы тратили даже больше. Но затем расходы Big Tech улетают в космос, оставляя исторические рекорды далеко позади.
Суть не в том, что история обязана повториться один в один. Суть в том, что исторический рекорд инвестиций уже побит. А прошлый цикл, как мы помним, завершился масштабным навесом дорогостоящей инфраструктуры, реальный спрос на которую отставал от ожиданий на долгие годы»
07
Чем закончилось прошлое кино
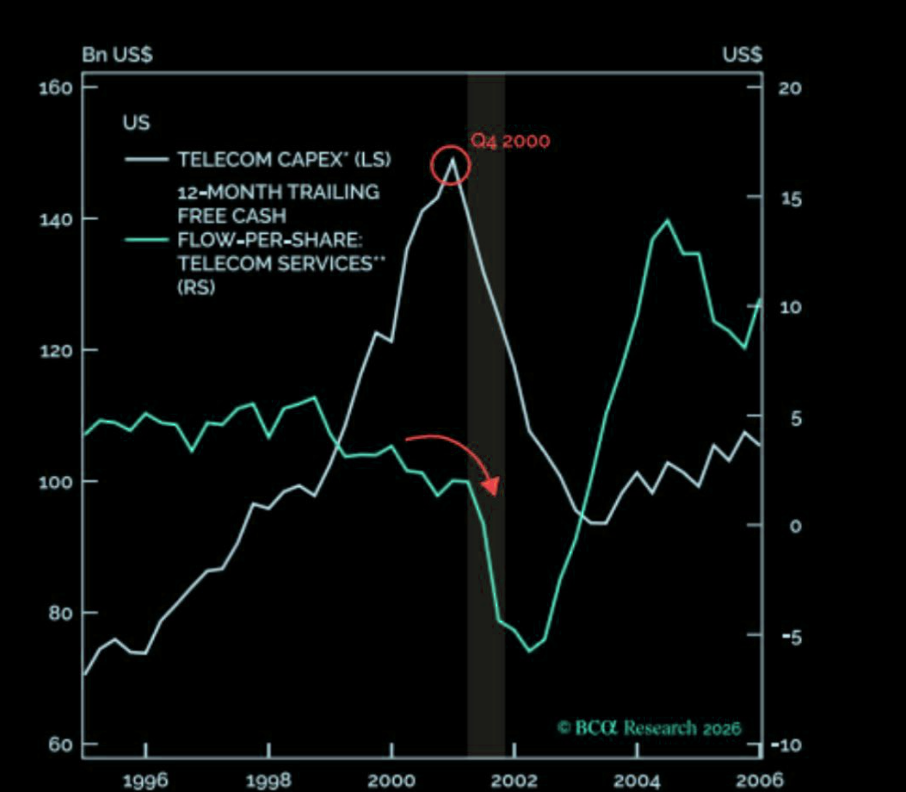
График справа иллюстрирует финал прошлого цикла. Капзатраты телекомов достигли пика в Q4 2000 года (светлая линия), но свободный денежный поток (FCF, зеленая линия) начал деградировать задолго до этого. В итоге рухнули оба показателя.
Ключевой урок - в хронологии краха. Сначала падает генерация кэша. Капзатраты еще какое-то время растут по инерции на завышенных ожиданиях, и лишь затем происходит жесткая коррекция бюджетов.
Интернет-революция была реальной, но инвестиции опередили время. Инфраструктуру построили слишком дорого в расчете на мгновенную монетизацию. Сдвиг сроков окупаемости уничтожил капиталы строителей этой сети. Именно в таком структурном разрыве между прорывной технологией и завышенными финансовыми ожиданиями кроется главный риск сегодняшних вложений в ИИ
08
Счёта приходят раньше выручки
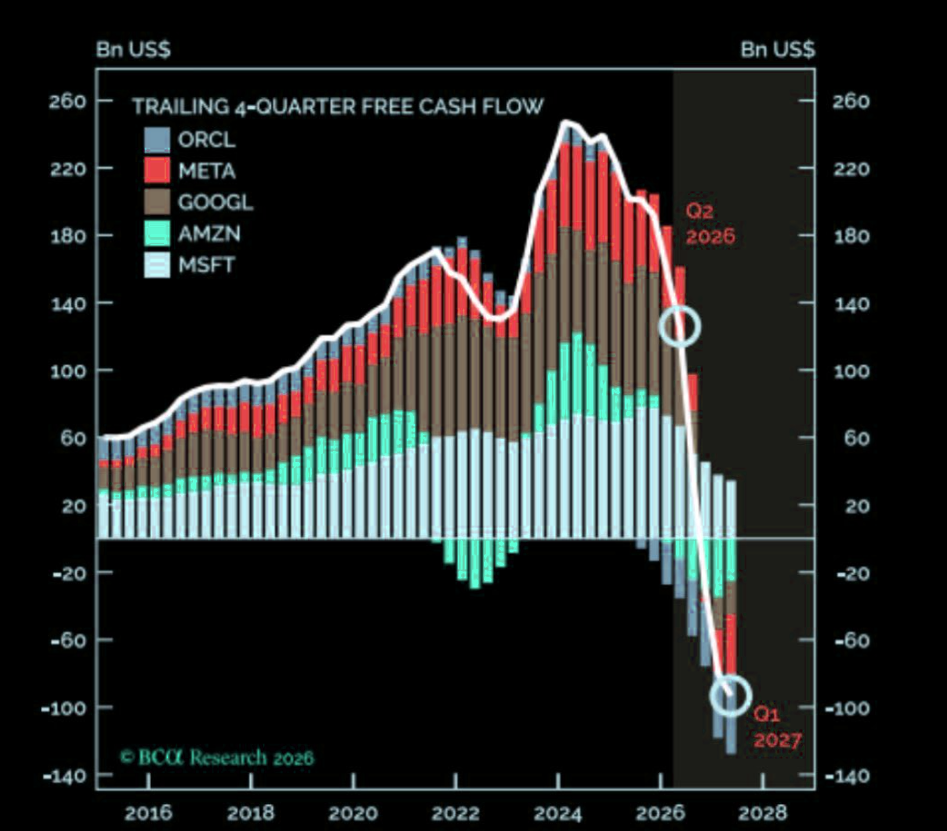
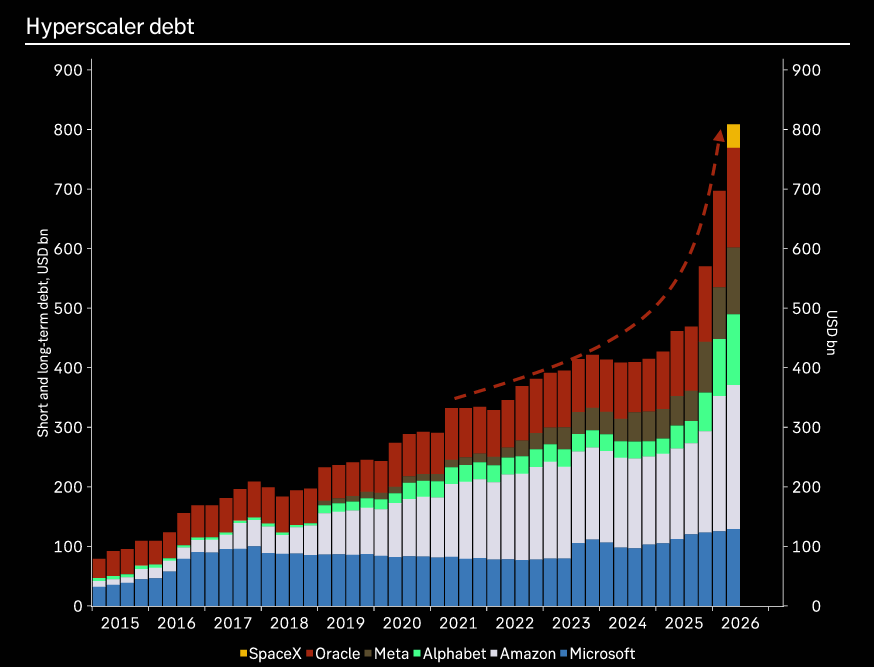
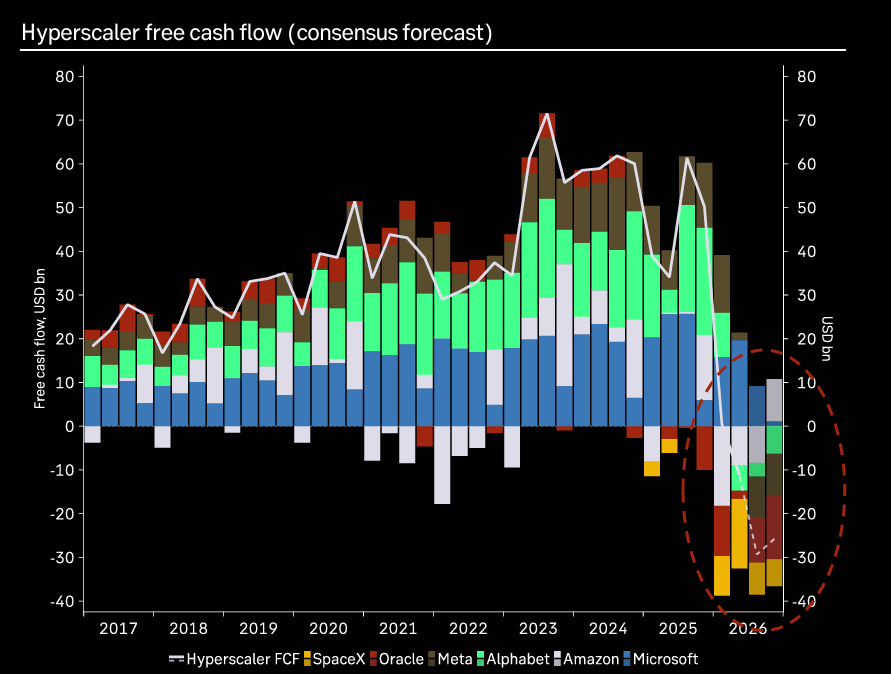
Так на каком месте этой последовательности мы находимся? На этот вопрос отвечают два графика. Совокупный долг крупнейших ИИ-инвесторов растёт почти вертикально в сторону 800 млрд долларов, а свободный денежный поток, достигнув пика около 250 млрд в 2024 году, по прогнозу уходит глубоко в минус уже к началу 2027-го.
Проще говоря, счёт за стройку приходит раньше, чем выручка. Доходы от ИИ растут быстро, но всё ещё медленнее самих расходов, и разрыв закрывают заёмными деньгами .
Возможно, рынок прав и отдача в итоге оправдает всё. Но для экономики вывод проще: замедление этих расходов теперь важно далеко за пределами технологического сектора.
09
Траты без роста доходов
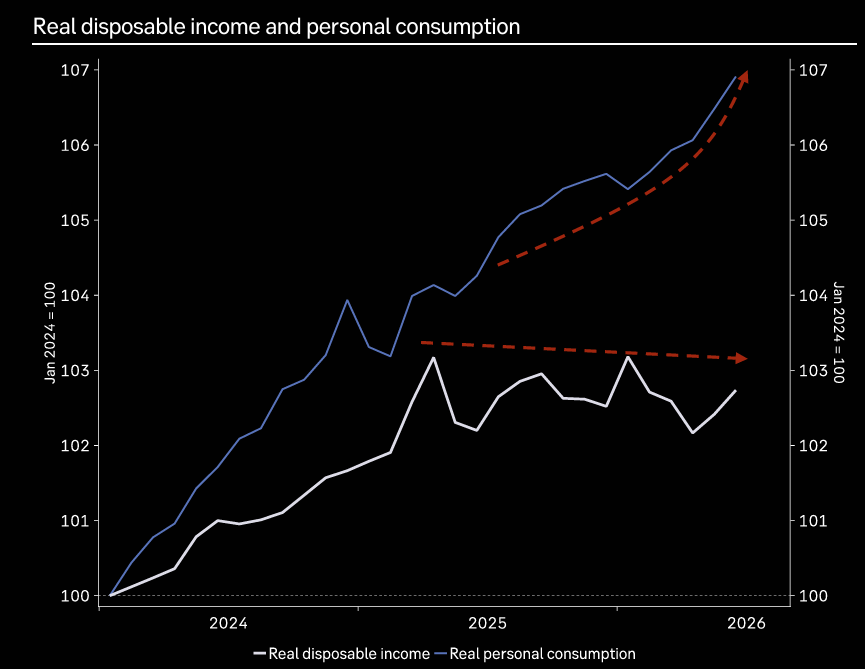
Теперь ко второй половине экономики, к потребителю. Первый график показывает разрыв: с конца 2024 года реальные расходы, синяя линия, продолжают расти до 107, а реальные располагаемые доходы, белая линия, замирают около 103. Люди тратят больше, почти не зарабатывая больше.
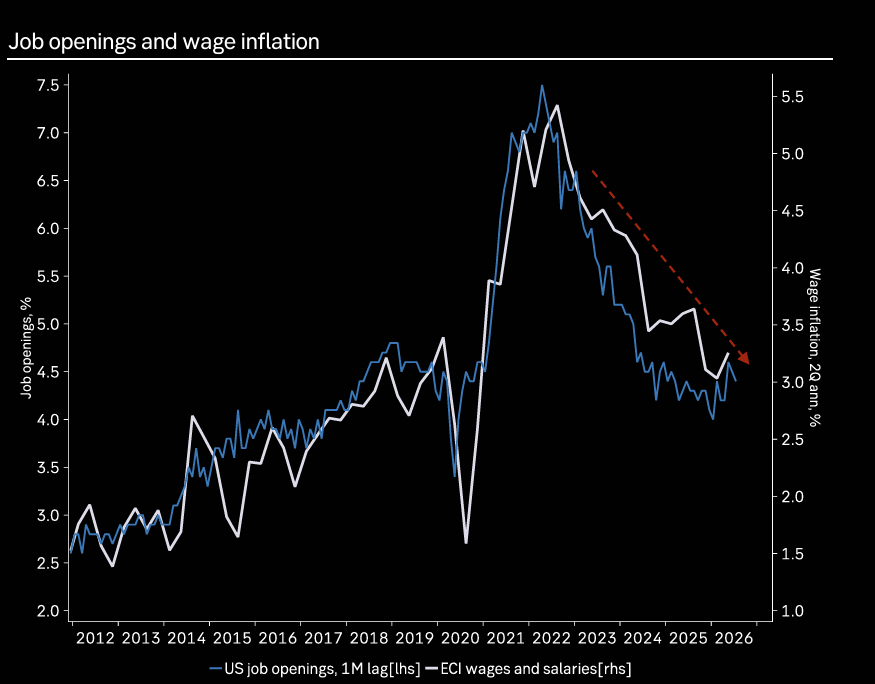
Второй график объясняет, почему это не просто уверенность в будущем. Число открытых вакансий упало с 7,5% до примерно 4,5%, и вместе с ним замедляется рост зарплат. Такой рынок труда обычно не создаёт потребительского бума.
Значит, потребление финансируется не зарплатой. Это финансирует эффект богатства от подорожавших активов на фондовом рынке.
010
Ощущение богатства
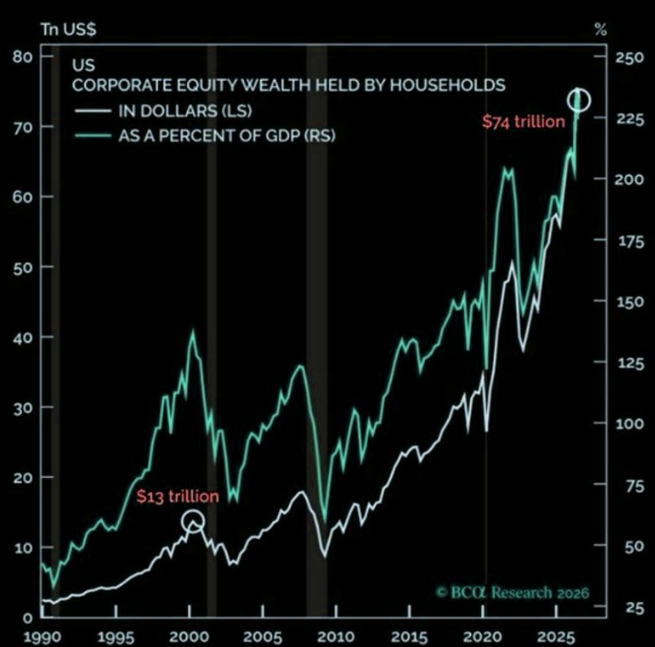
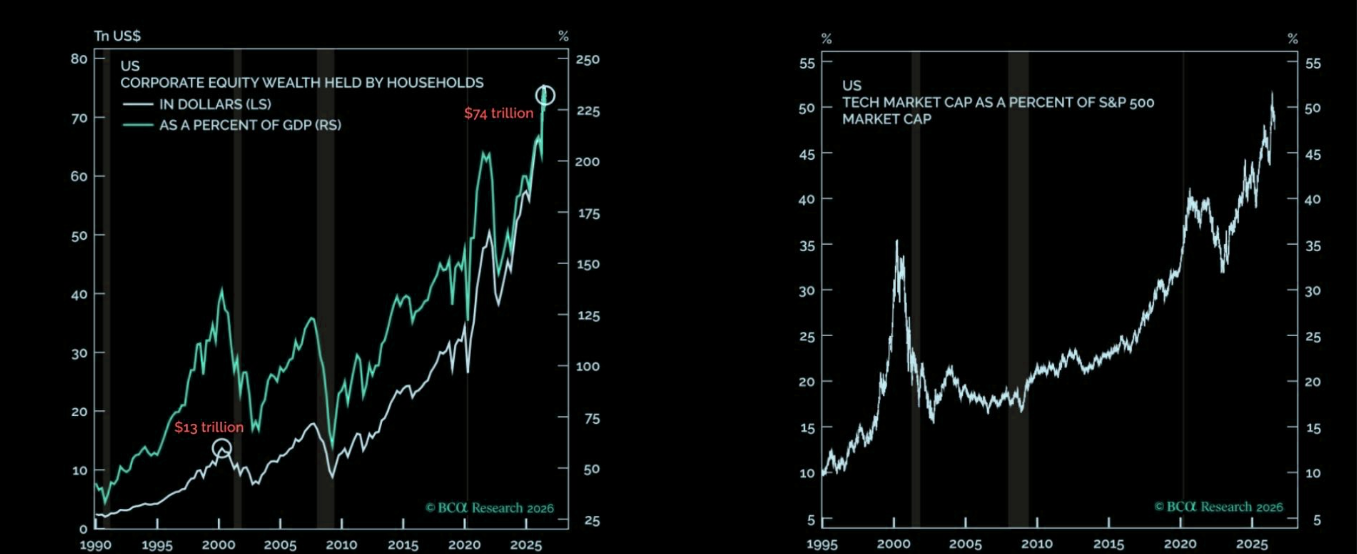
Американские домохозяйства держат сейчас рекордные 74 трлн долларов в акциях, это примерно на 48 трлн больше, чем в 2020 году. Относительно ВВП такой портфель превышает 230%, то есть выше уровней 2000 и 2007 годов.
При этом технологический сектор занимает уже более половины всей капитализации S&P 500. То есть богатство домохозяйств и история про ИИ стали почти одним и тем же.
Механизм простой: акции растут, владельцы портфелей чувствуют себя богаче, тратят больше, и экономика выглядит сильнее. По оценкам, только этот канал даёт около 180 млрд долларов дополнительного потребления в год .
Неприятная часть в том, что тот же механизм так же легко работает в обратную сторону .
011
Замкнутый круг
Расходы на ИИ поднимают ВВП. Они поднимают ожидания прибыли ИИ-компаний. Акции ИИ растут. Рост акций увеличивает богатство домохозяйств. Богатство поддерживает потребление. Потребление держит экономику сильной, а сильная экономика делает эти расходы выглядящими устойчивыми.
Каждый шаг здесь настоящий. Проблема в том, что у этого круга нет собственного тормоза, поэтому он крутится в ту сторону, в которую его толкнули. По формулировке BCA, эффект богатства от технологического обвала будет тяжелее, чем в 2000 году, потому что доля акций у домохозяйств относительно экономики сейчас заметно выше.
Это и есть честный ответ на наш вопрос. Ставка на ИИ больше не находится внутри фондового рынка. Фондовый рынок теперь находится внутри экономики.
Мы уже определили точки входа по тикерам из этого отчёта.
Уровни, стопы и цели публикуются в закрытой части сервиса и в Telegram в момент срабатывания сетапа. Начните 14-дневный триал и получите доступ до того, как мы откроем первую позицию по этой теме. Карта не требуется.