00 · 01
Китайские ИИ-модели занимают 85% объема потребления токенов при низкой доле выручки
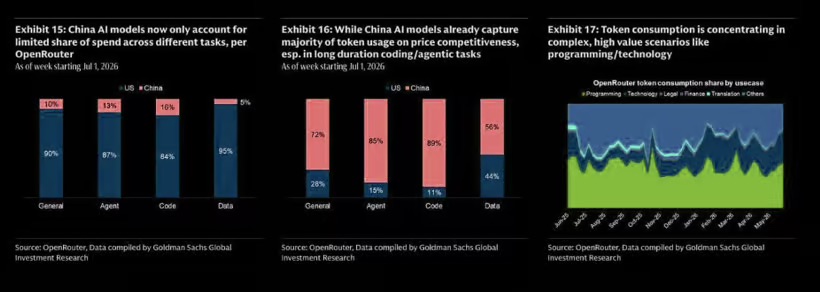
По данным OpenRouter, обработанным Goldman Sachs, китайские модели искусственного интеллекта обеспечивают 85–89% глобального объема токенов в сложных задачах программирования и автономных агентов. При этом за счет крайне низких цен на них приходится лишь 10–16% денежных расходов пользователей.
Масштаб распространения продолжает расти: модель Qwen от Alibaba превысила 3 млрд скачиваний за последние шесть месяцев, обойдя показатели Meta и Google вместе взятых. Китайские разработчики делают ставку на захват доли рынка по объему перед будущей монетизацией.
01 · 02
Китайские ИИ-модели лидируют в тестах кодинга при низких тарифах
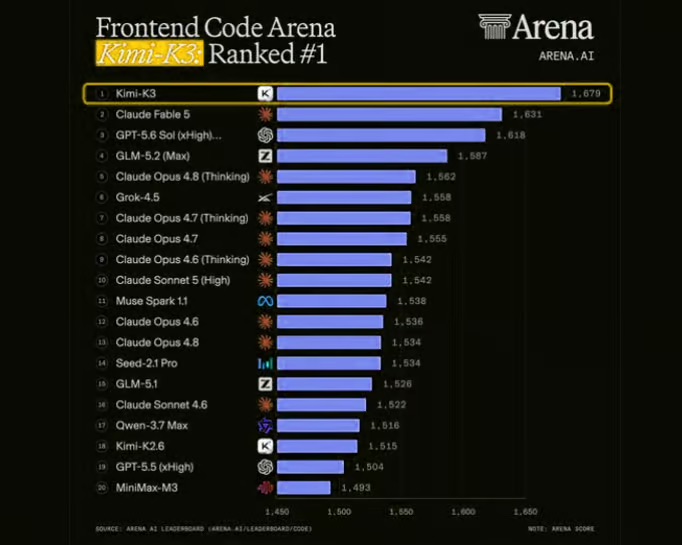
Китайские открытые модели вышли на ведущие позиции в мировых бенчмарках: Kimi-K3 возглавила рейтинг Arena по разработке интерфейсов (Frontend Code), опередив флагманские модели от Anthropic, OpenAI и Meta.
При сопоставимом качестве аренда китайских моделей обходится в 0,20–2,30 доллара за 1 млн токенов против 4–8 долларов у американских аналогов. Закрепив долю рынка по объему, китайские разработчики начинают повышать тарифы: так, Zhipu подняла цены на 110% с начала года и планирует довести годовую регулярную выручку до 1 млрд долларов к концу года.
02 · 03
Китай сокращает отставание по чипам, пока США упираются в энергодефицит
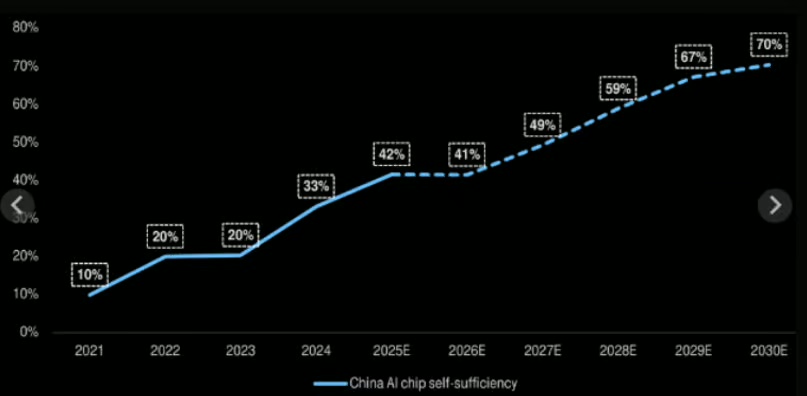
Прежнее убеждение в технологической блокаде Китая теряет силу: модель LongCat 2.0 от Meituan была полностью обучена на 50 000 отечественных ускорителей Huawei Atlas 950. По оценкам Goldman Sachs, уровень самообеспечения Китая чипами для ИИ вырастет с текущих 41% до 70% к 2030 году.
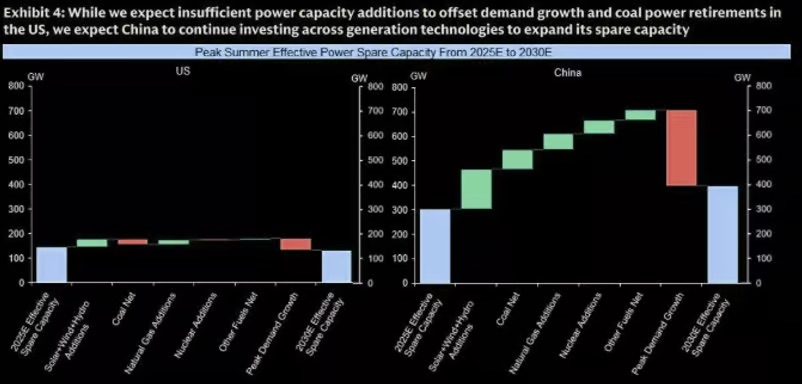
При этом ключевое ограничение для дата-центров перемещается в энергетику. В Goldman Sachs ожидают, что резервные энергетические мощности в США сократятся до 130 ГВт к 2030 году, тогда как в Китае они вырастут до 400 ГВт. Разрыв по чипам сужается, а разрыв по электроэнергии увеличивается в пользу Китая.
03 · 04
Государственная поддержка защищает цикл инвестиций в ИИ в Китае
Пекин рассматривает вычислительные мощности как стратегическую инфраструктуру: пятилетний план предусматривает свыше 35 трлн юаней капитальных затрат и требование использовать не менее 80% отечественного оборудования.
Ключевое различие между США и Китаем заключается в распределении рисков. Экономика американских облачных провайдеров напрямую зависит от окупаемости инвестиций и доступа к коммерческому капиталу. В Китае развитие вычислительной инфраструктуры опирается на прямую поддержку государства, что существенно снижает финансовые риски для отрасли.
04 · 05
Колоссальный разрыв в оценках инфраструктуры ИИ в США и Китае
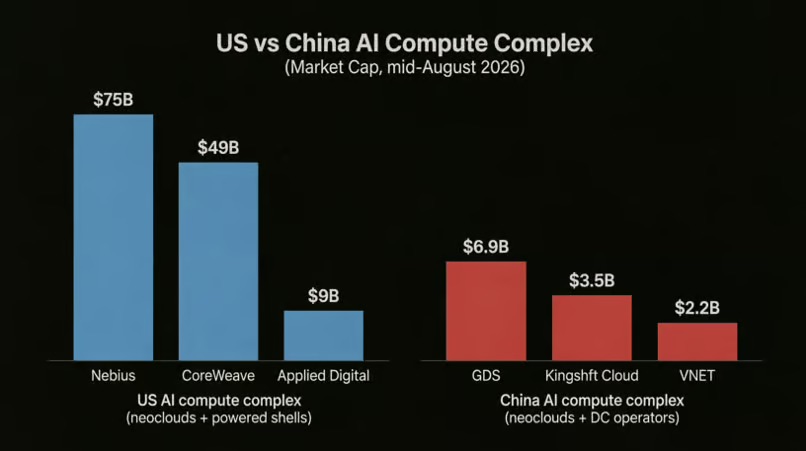
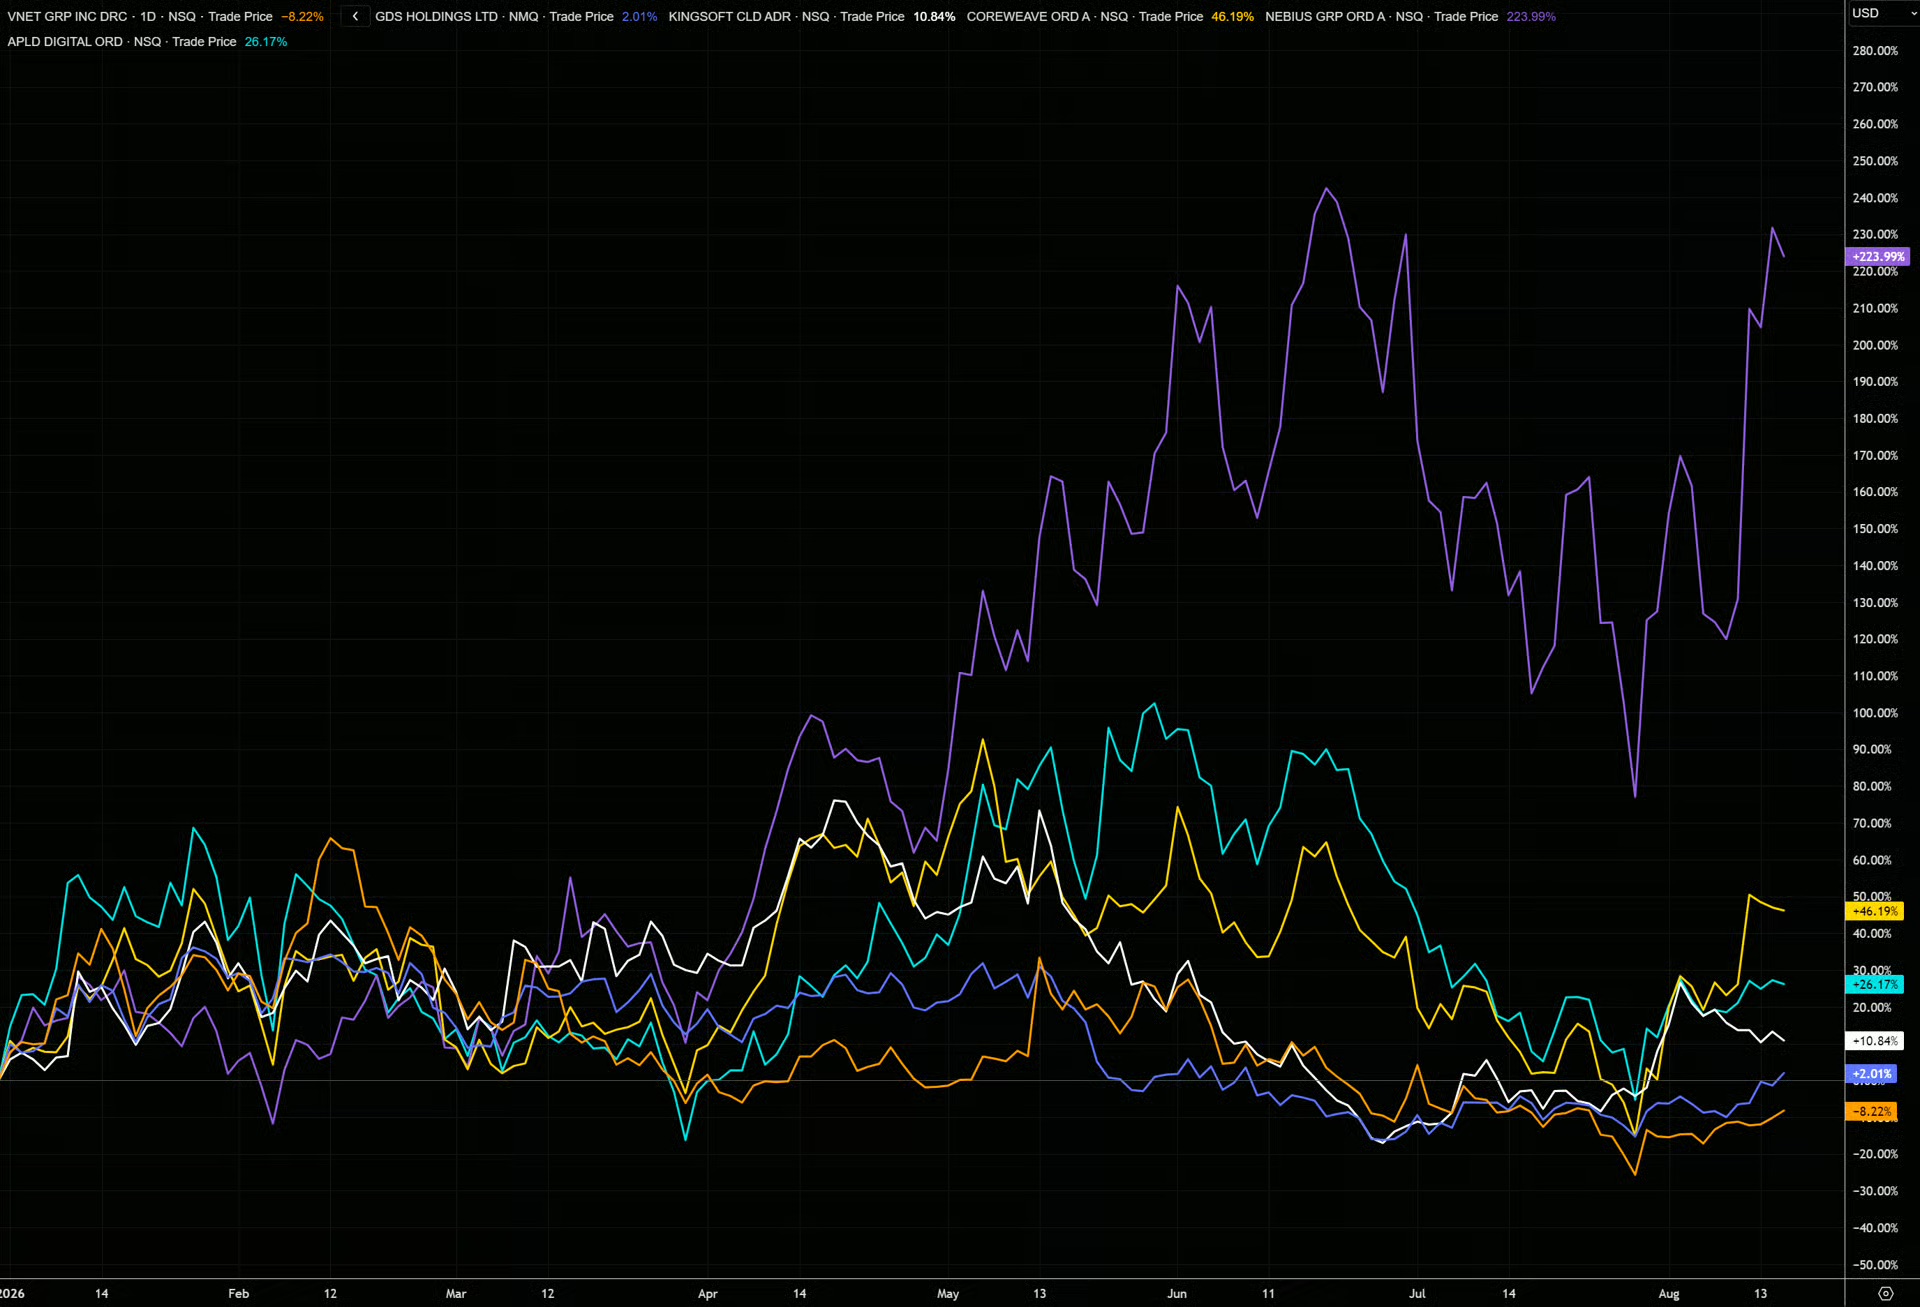
Рыночные оценки провайдеров вычислительной инфраструктуры США и Китая демонстрируют экстремальный дисбаланс. Американские облачные операторы (Nebius, CoreWeave, Applied Digital) оцениваются в 9–75 млрд долларов каждая, тогда как их китайские аналоги (GDS, Kingsoft Cloud, VNET) стоят всего от 2 до 7 млрд долларов.
Капитализация одной CoreWeave (49 млрд долларов) почти в четыре раза превышает суммарную стоимость всей китайской тройки (12,6 млрд долларов). При этом Applied Digital с выручкой в несколько сотен миллионов долларов оценивается дороже GDS, чей прогнозируемый доход составляет около 1,7 млрд долларов. Участвуя в одной глобальной гонке ИИ, компании оцениваются с многократной разницей.
05 · 06
Инфраструктурный слой ИИ в Китае подтверждает рост фундаментальными данными
На китайском рынке искусственного интеллекта сохраняется сильный перекос: инвесторы готовы платить около 177 годовых выручек за разработчиков моделей вроде Zhipu, тогда как провайдеры базовой инфраструктуры (Alibaba, Tencent) торгуются с умеренными мультипликаторами 15–17x P/E. Каждому новому токену по-прежнему нужны вычислительные мощности, что делает инфраструктурный уровень более привлекательным.
Низкие оценки уже подкрепляются финансовым разворотом. Оператор дата-центров GDS отчитался о рекордном объеме заказов на 470 МВт в первом полугодии, зарезервировал еще 600 МВт, повысил годовой прогноз и вернулся к чистой прибыли. Фундаментальные улучшения становятся катализатором переоценки сектора.
06 · 07
Ключевые риски
Инвестиционная идея в пользу китайской вычислительной инфраструктуры может потерять актуальность при реализации нескольких факторов: разворот вниз рыночной доли открытых китайских моделей, неспособность отечественных чипов догнать мировые аналоги по экономической эффективности или замедление объема новых заказов у операторов дата-центров (GDS, VNET) на протяжении двух кварталов подряд.
На сегодняшний день первые три фактора развиваются строго в позитивном ключе: доля токенов растет, мощности чипов наращиваются, а бронирование дата-центров ставит рекорды. Главным непредсказуемым фактором остается геополитика, способная вызвать внезапную общую переоценку китайских
07 · 08
Рекордный отток позиций из Китая создает базу для переоценки рынка
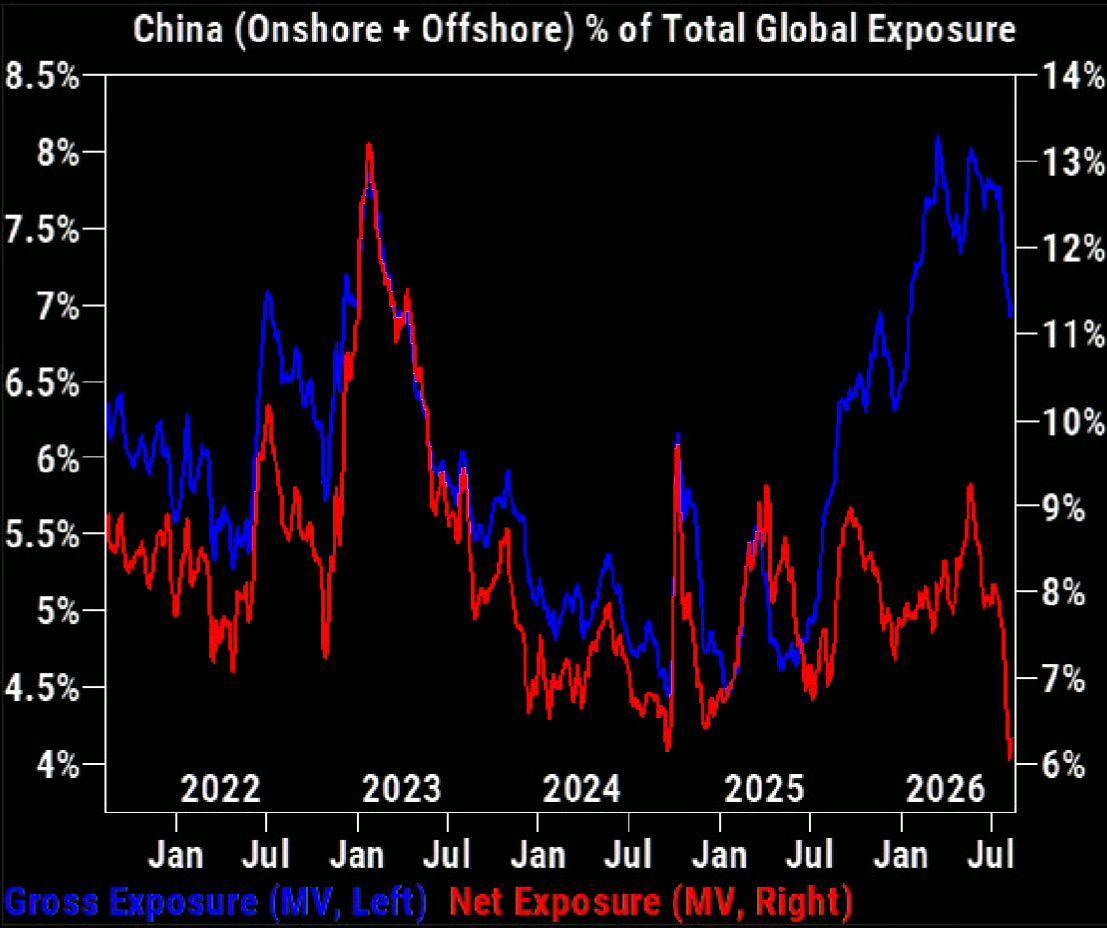
По данным Goldman Sachs, чистая доля инвестиций в китайские активы (оншорные и офшорные) в глобальных портфелях резко упала до минимумов за последние годы — около 6% от общего объема позиций.
Хотя низкое позиционирование само по себе не является ключевым драйвером, оно формирует благоприятную рыночную картину. В отличие от перегретого американского технологического сектора, потенциальная фундаментальная переоценка китайской ИИ-индустрии начнется в условиях практически полного отсутствия институциональных длинных позиций.
08 · 09
Инвестиционная корзина акций китайской ИИ-инфраструктуры
Для ставки на развитие вычислительной инфраструктуры Китая выделяются три ключевых оператора дата-центров: GDS обеспечивает высокое качество бизнеса и понятную динамику бронирований, VNET привлекает глубокой недооценкой и отчетом 18 августа, а Kingsoft Cloud дает наибольшую чувствительность к буму аренды мощностей лабораториями ИИ.
Более консервативный вариант представляют технологические гиганты Alibaba и Tencent, которые торгуются с умеренными мультипликаторами 15–17x P/E. Они предоставляют облачную инфраструктуру сразу нескольким разработчикам моделей и выигрывают от роста потребления вычислений независимо от победителя в гонке алгоритмов.
Детальный разбор макро-структур тренда этих активов доступен в разделе «Анализ активов».
Мы уже определили точки входа по тикерам из этого отчёта.
Уровни, стопы и цели публикуются в закрытой части сервиса и в Telegram — в момент срабатывания сетапа. Начните 14-дневный триал и получите доступ до того, как мы откроем первую позицию по этой теме. Карта не требуется.