01
Доходность 2-летних облигаций США резко выросла
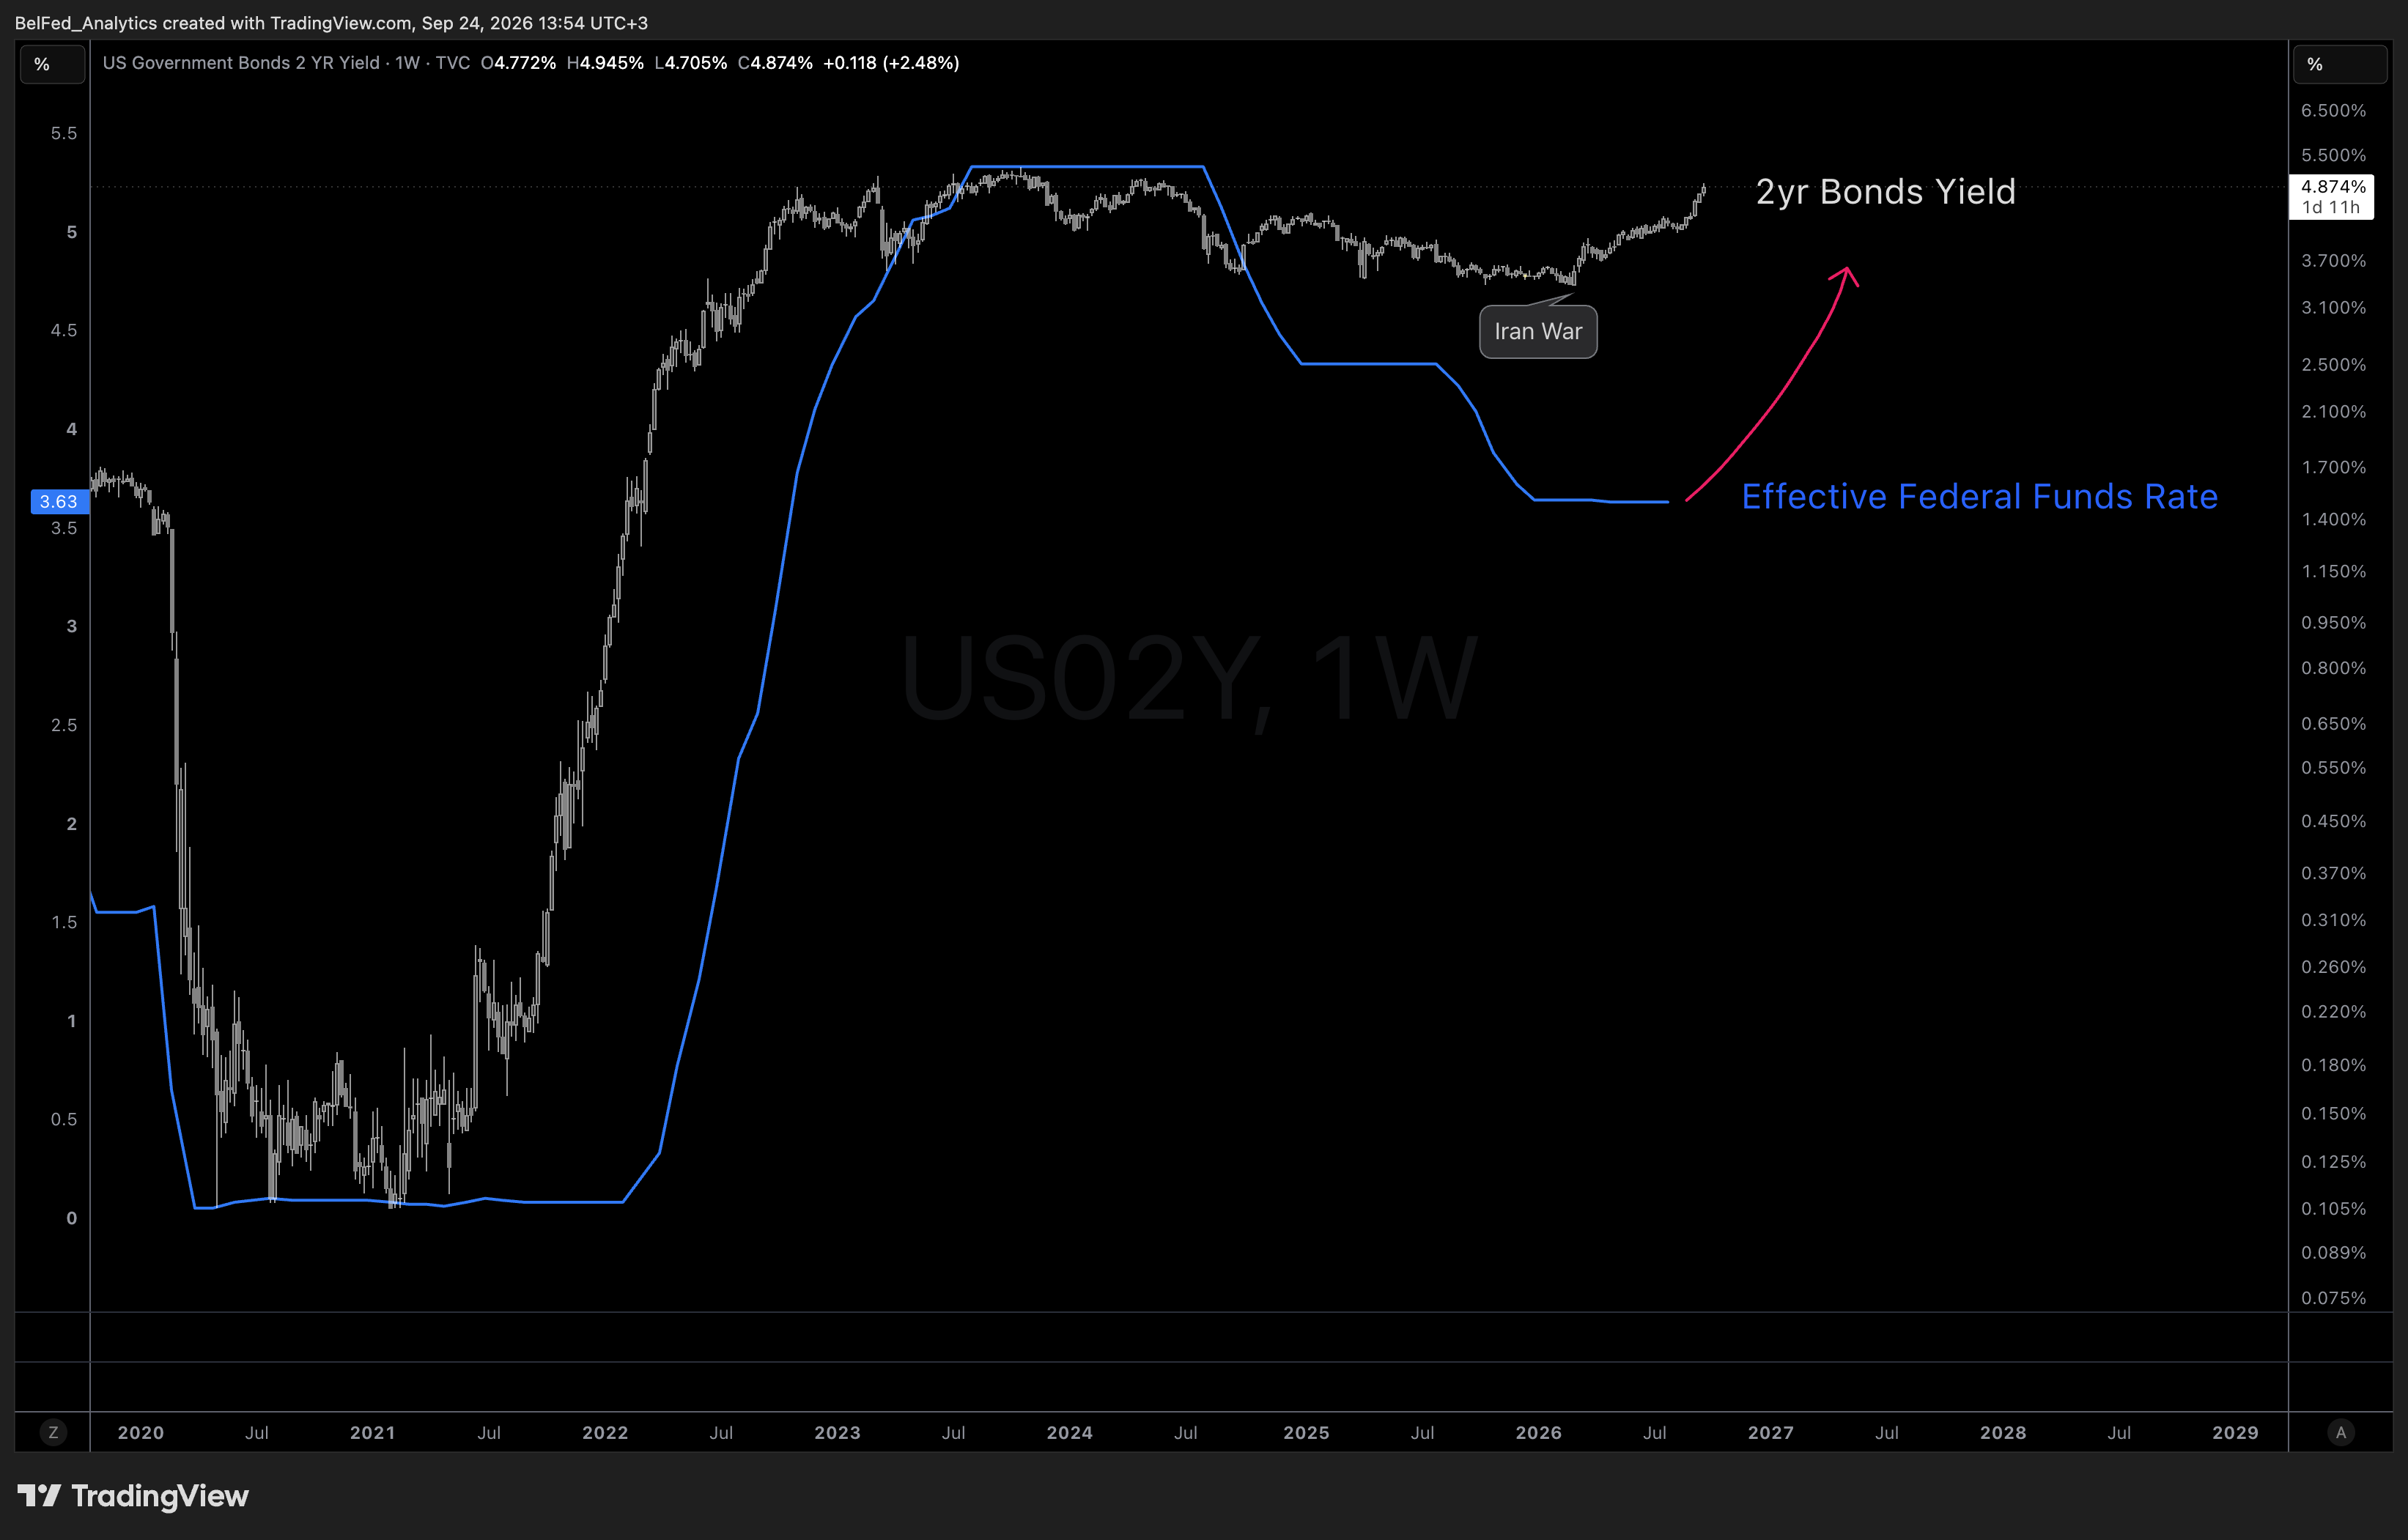
Доходность 2-летних гособлигаций США, отражающая ожидания по ставке ФРС, стремительно поднялась с 4.0% до 4.87%, оторвавшись от текущей ставки в 3.63%. Скорость этой переоценки заметно выше цикла 2017–2018 годов.
Рынок начинает закладывать возможное ужесточение политики. Главная причина — возвращение инфляции. Цены на сырье и энергоносители выросли первыми, а базовая инфляция превышает целевые 2% уже около 68 месяцев подряд.
Исторический опыт 1990-х и 2000-х годов показывает: выход ставок выше диапазона консолидации обычно завершает фазу ралли на рынке акций и усиливает давление на экономику.
02
Инфляционный разворот вынуждает ФРС вернуться к повышению ставок
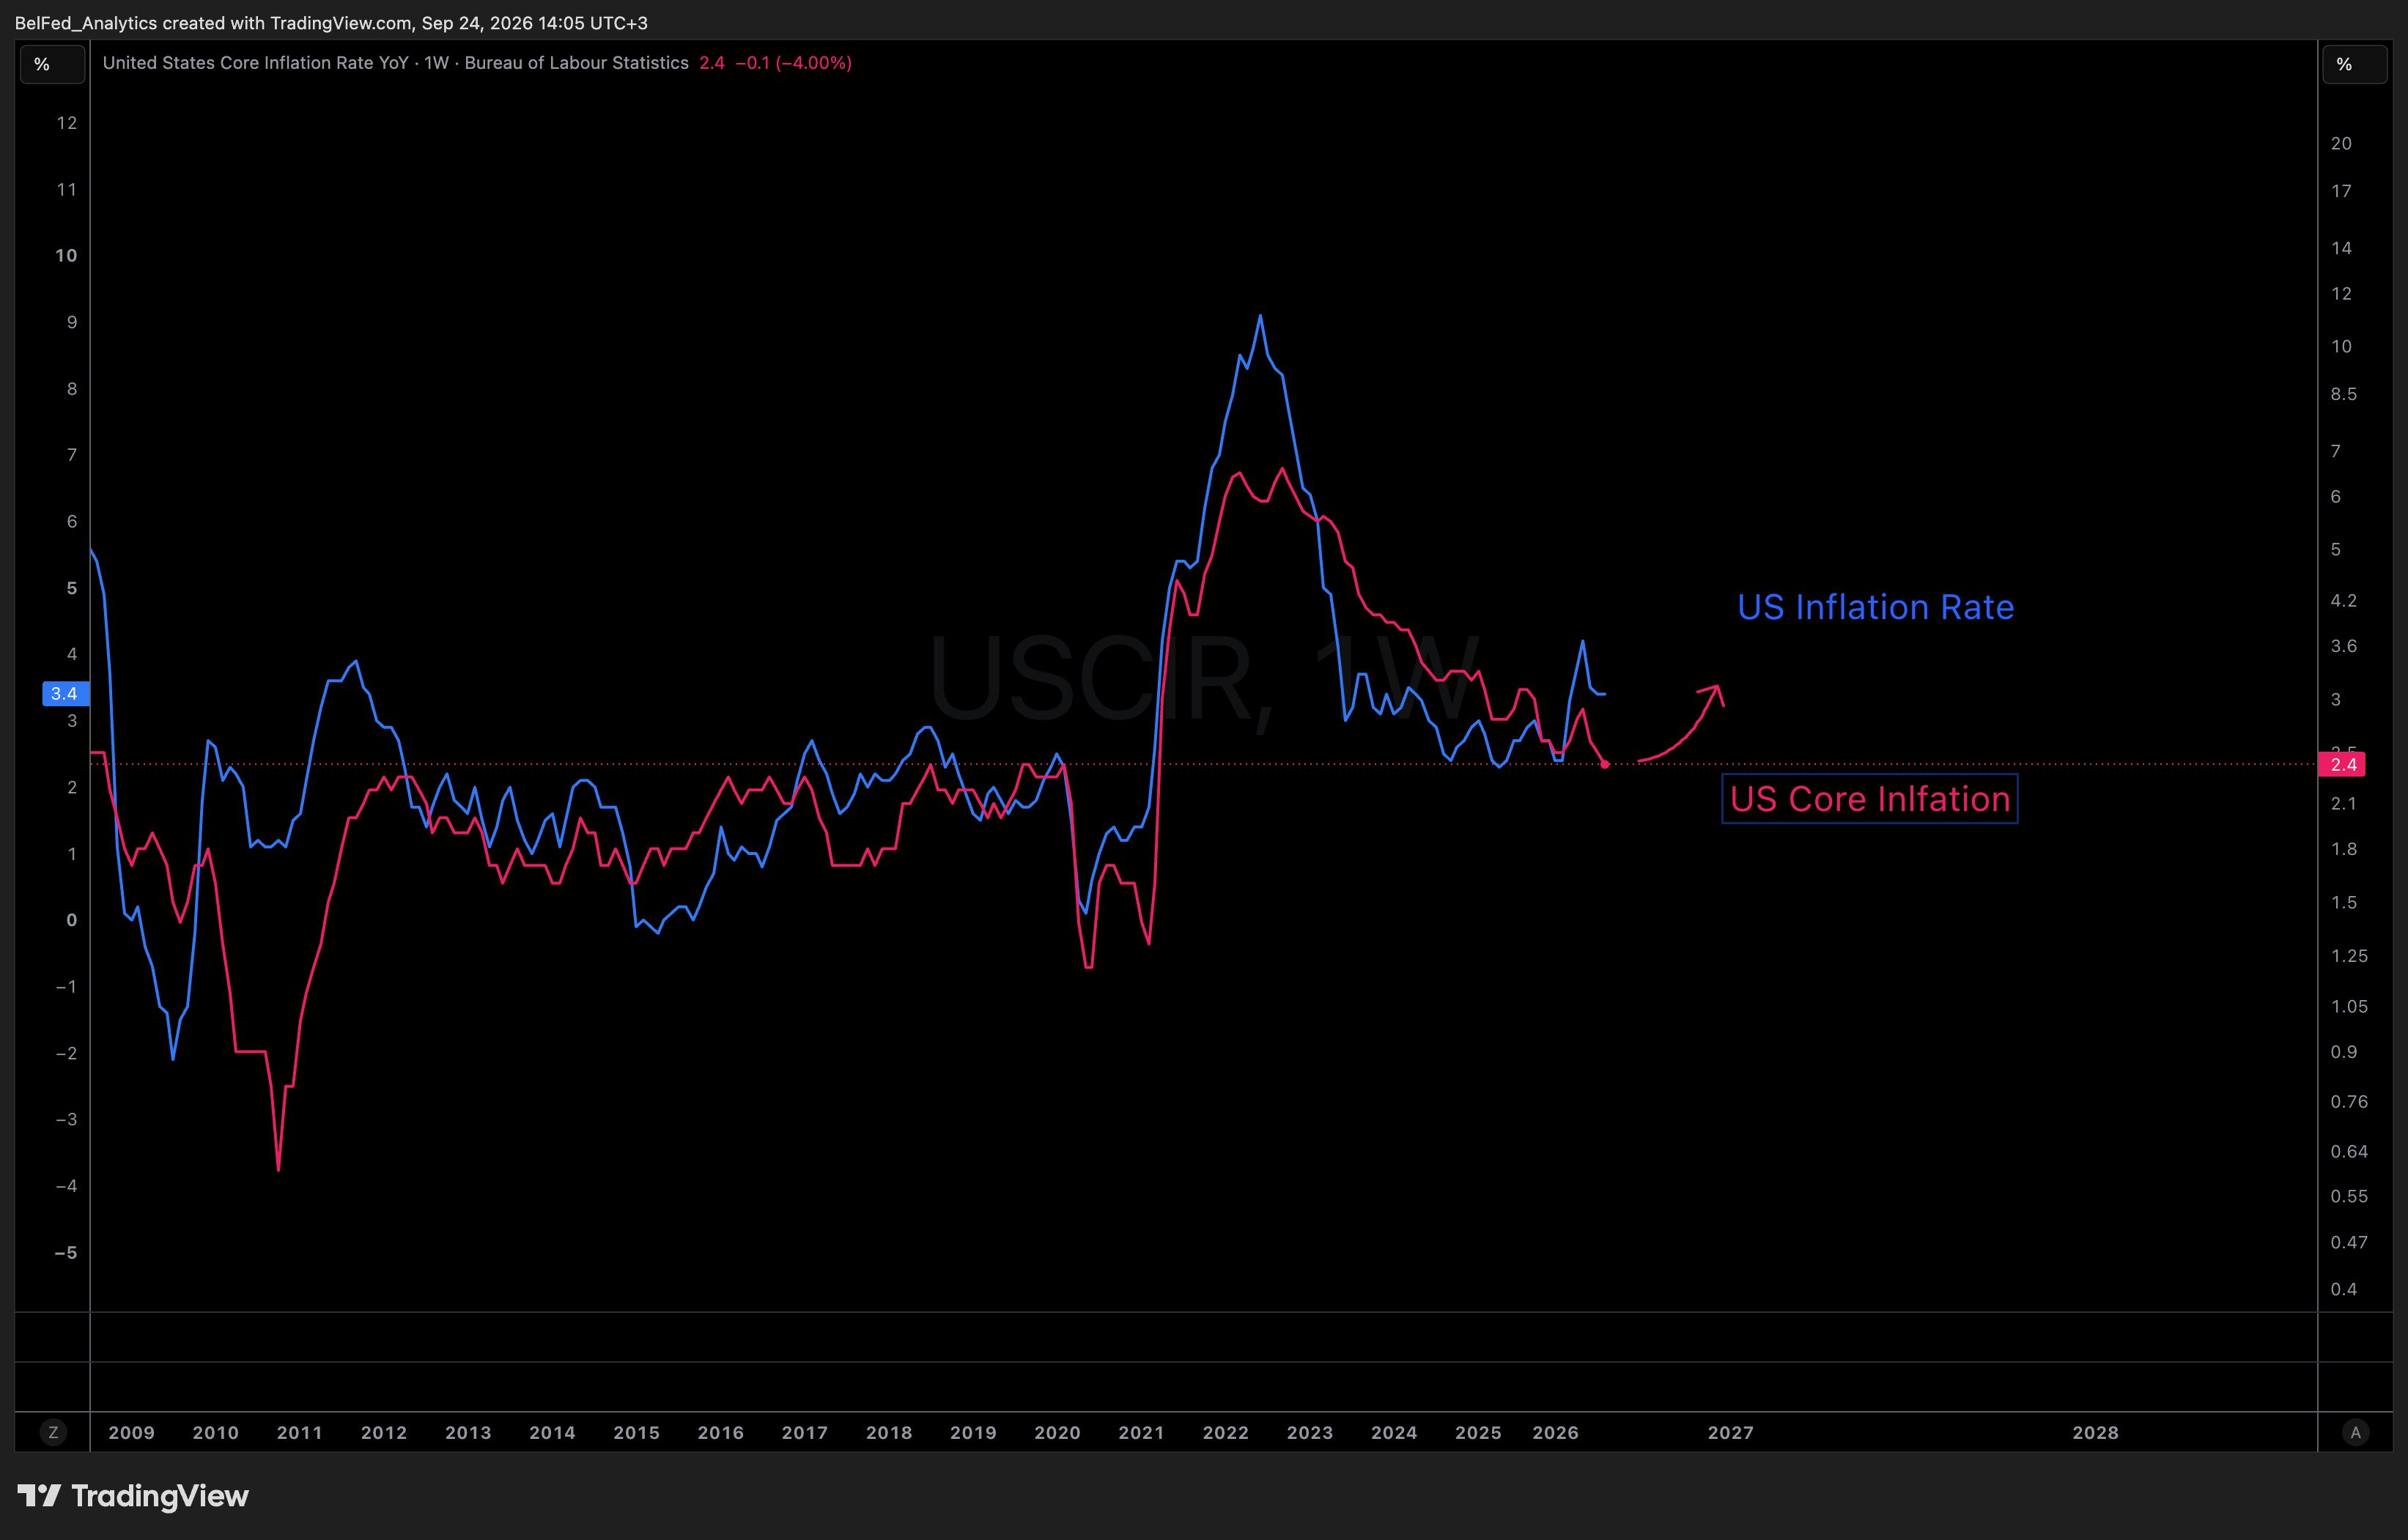
Главный аргумент противников ужесточения политики — текущее снижение базовой инфляции (Core CPI до 2.4%). Однако этот показатель запаздывает. Общая инфляция (3.4%), подгоняемая ценами на энергию и сырье, разворачивается первой и со временем переносится на базовые товары и услуги.
Базовая инфляция в США держится выше целевых 2% уже около 68 месяцев подряд. Если она возобновит подъем, так и не вернувшись к цели, доверие к регулятору окажется под серьезным ударом.
В истории похожие периоды затяжной повышенной инфляции наблюдались в 2000, 2006 и 2021–2022 годах. Во всех случаях ФРС была вынуждена повышать ключевую ставку.
03
Индикатор сектора услуг указывает на разгон базовой инфляции
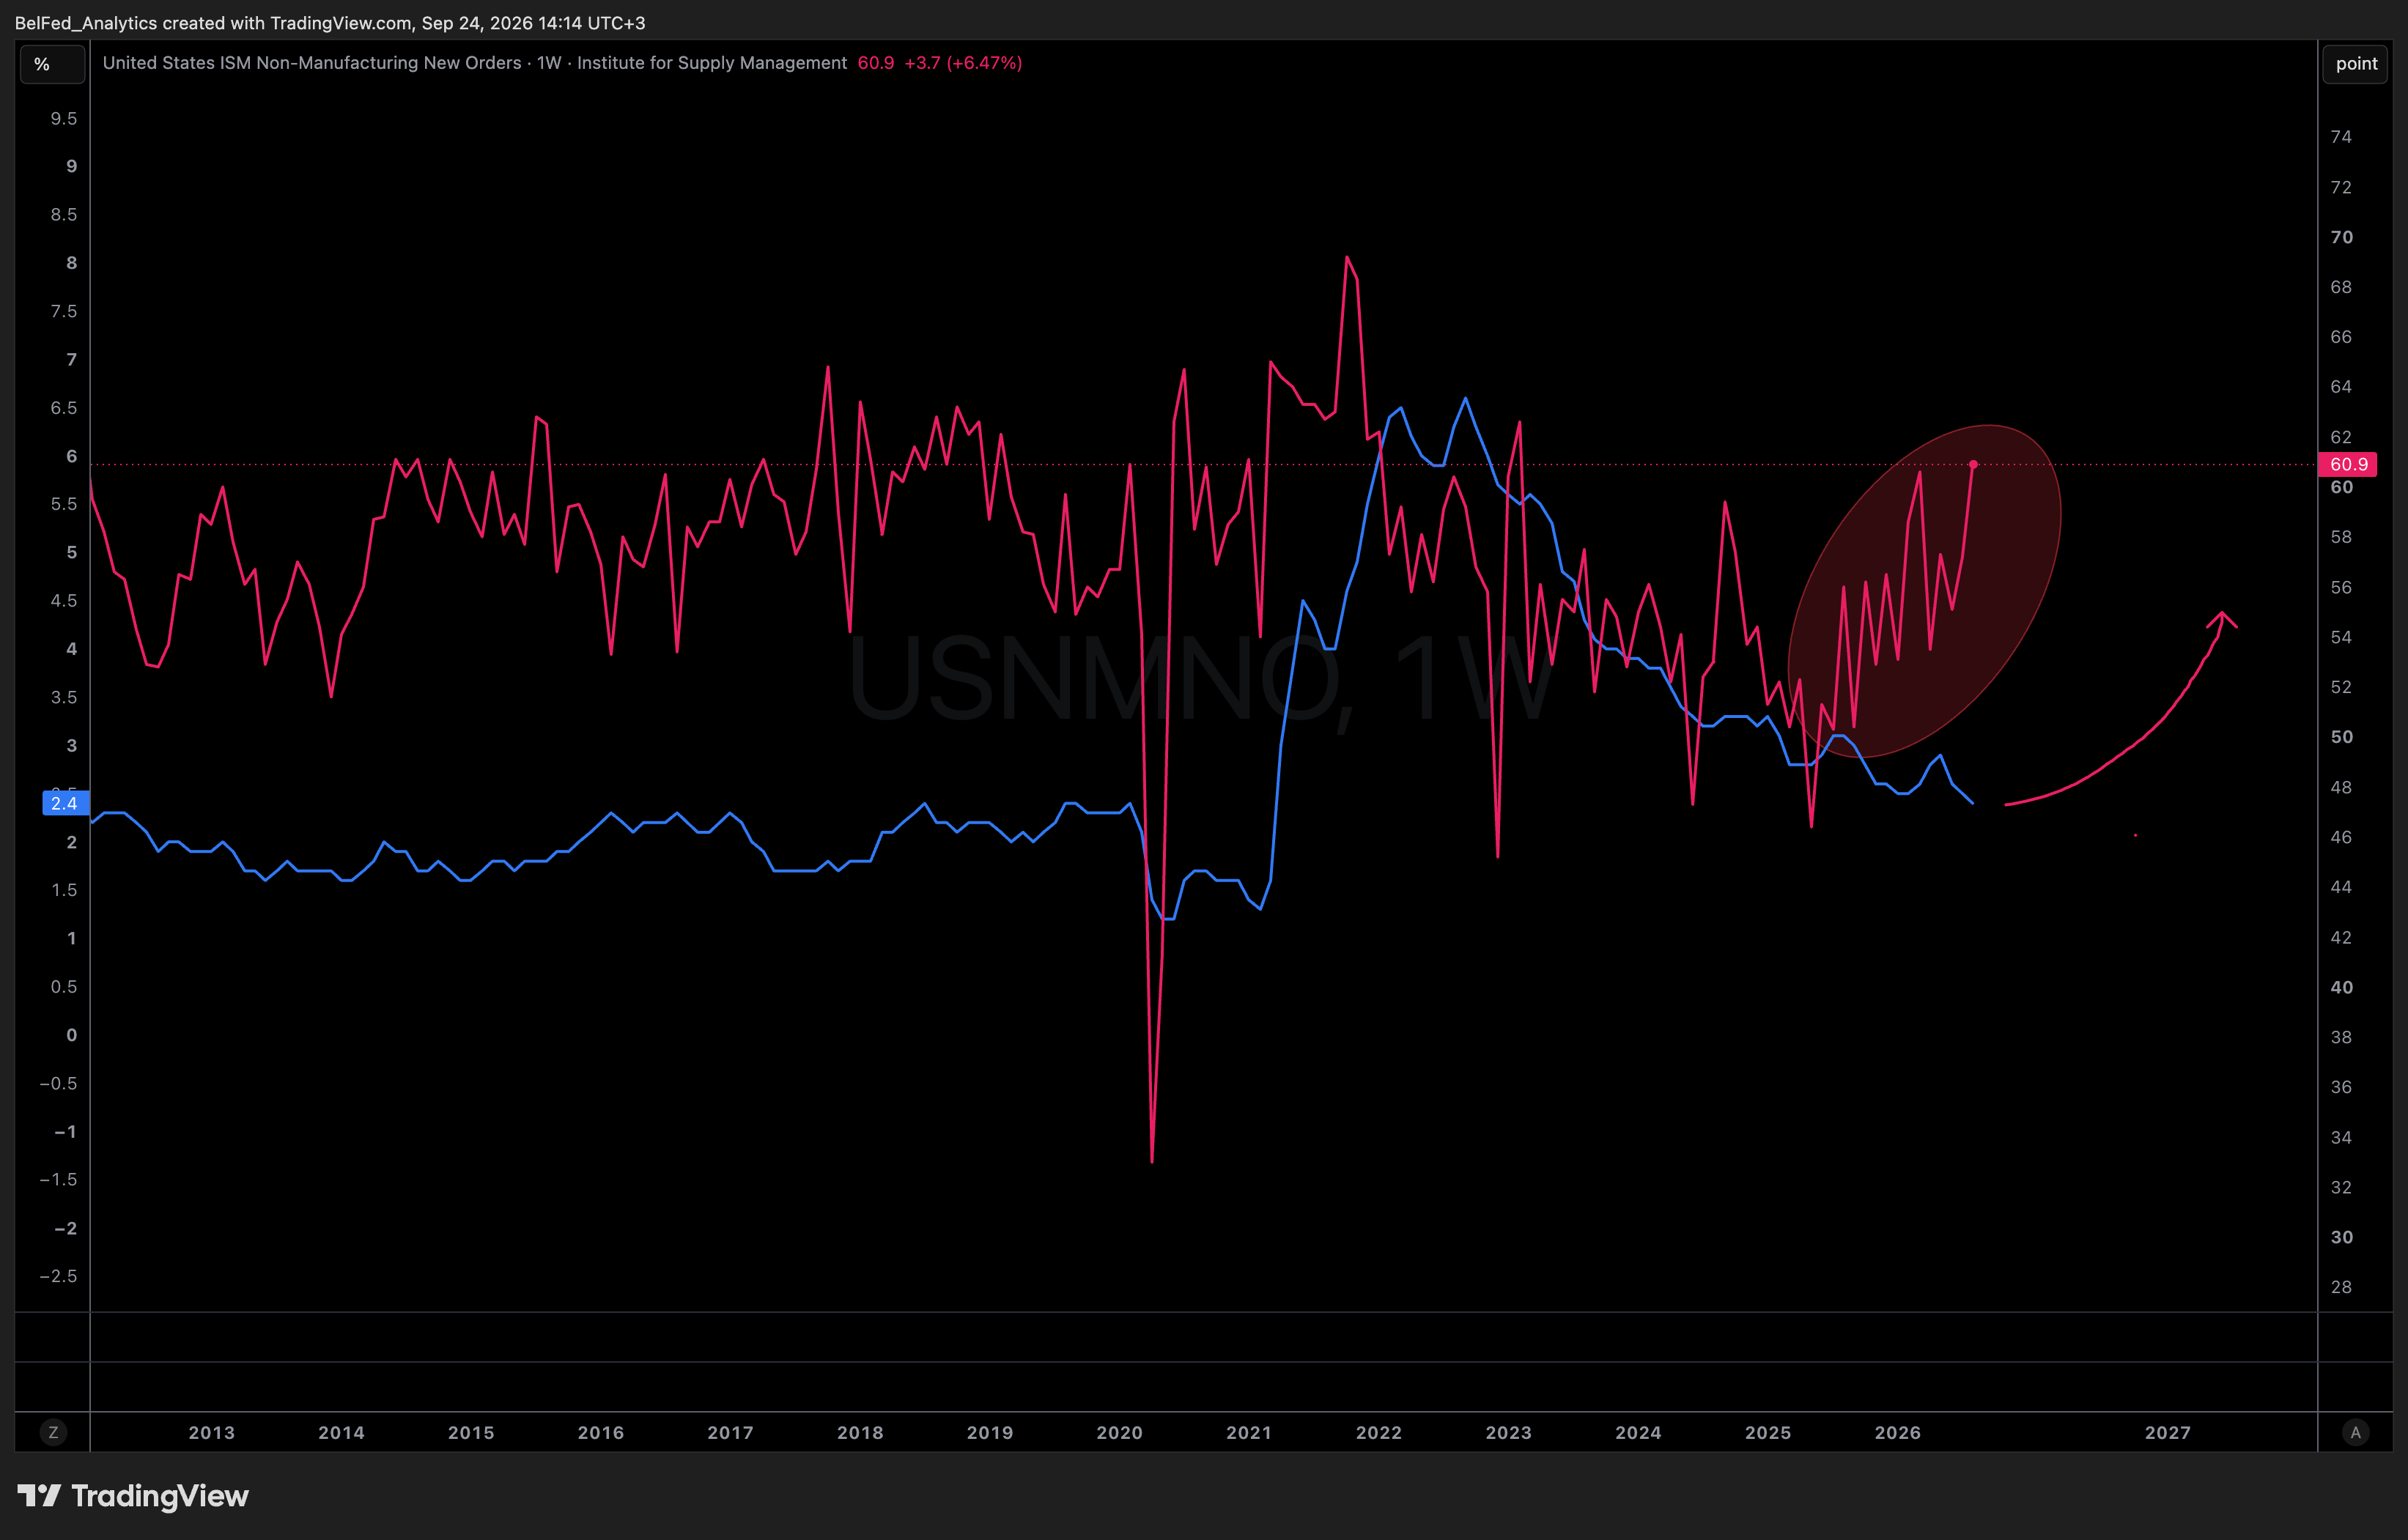
Индекс цен и новых заказов в сфере услуг США (ISM Non-Manufacturing) подскочил до 60.9 пункта. Данный показатель отражает издержки в сервисной экономике, которые формируют устойчивую основу для потребительских цен.
С историческим лагом около одного года динамика сферы услуг надежно предсказывает траекторию базовой инфляции. Текущий резкий всплеск индикатора прямо указывает на неизбежный разворот Core CPI вверх в начале 2027 года.
Именно этот опережающий инфляционный импульс сейчас закладывает долговой рынок, провоцируя скачок доходностей 2-летних облигаций.
04
Кривая доходности в США стремительно уплощается
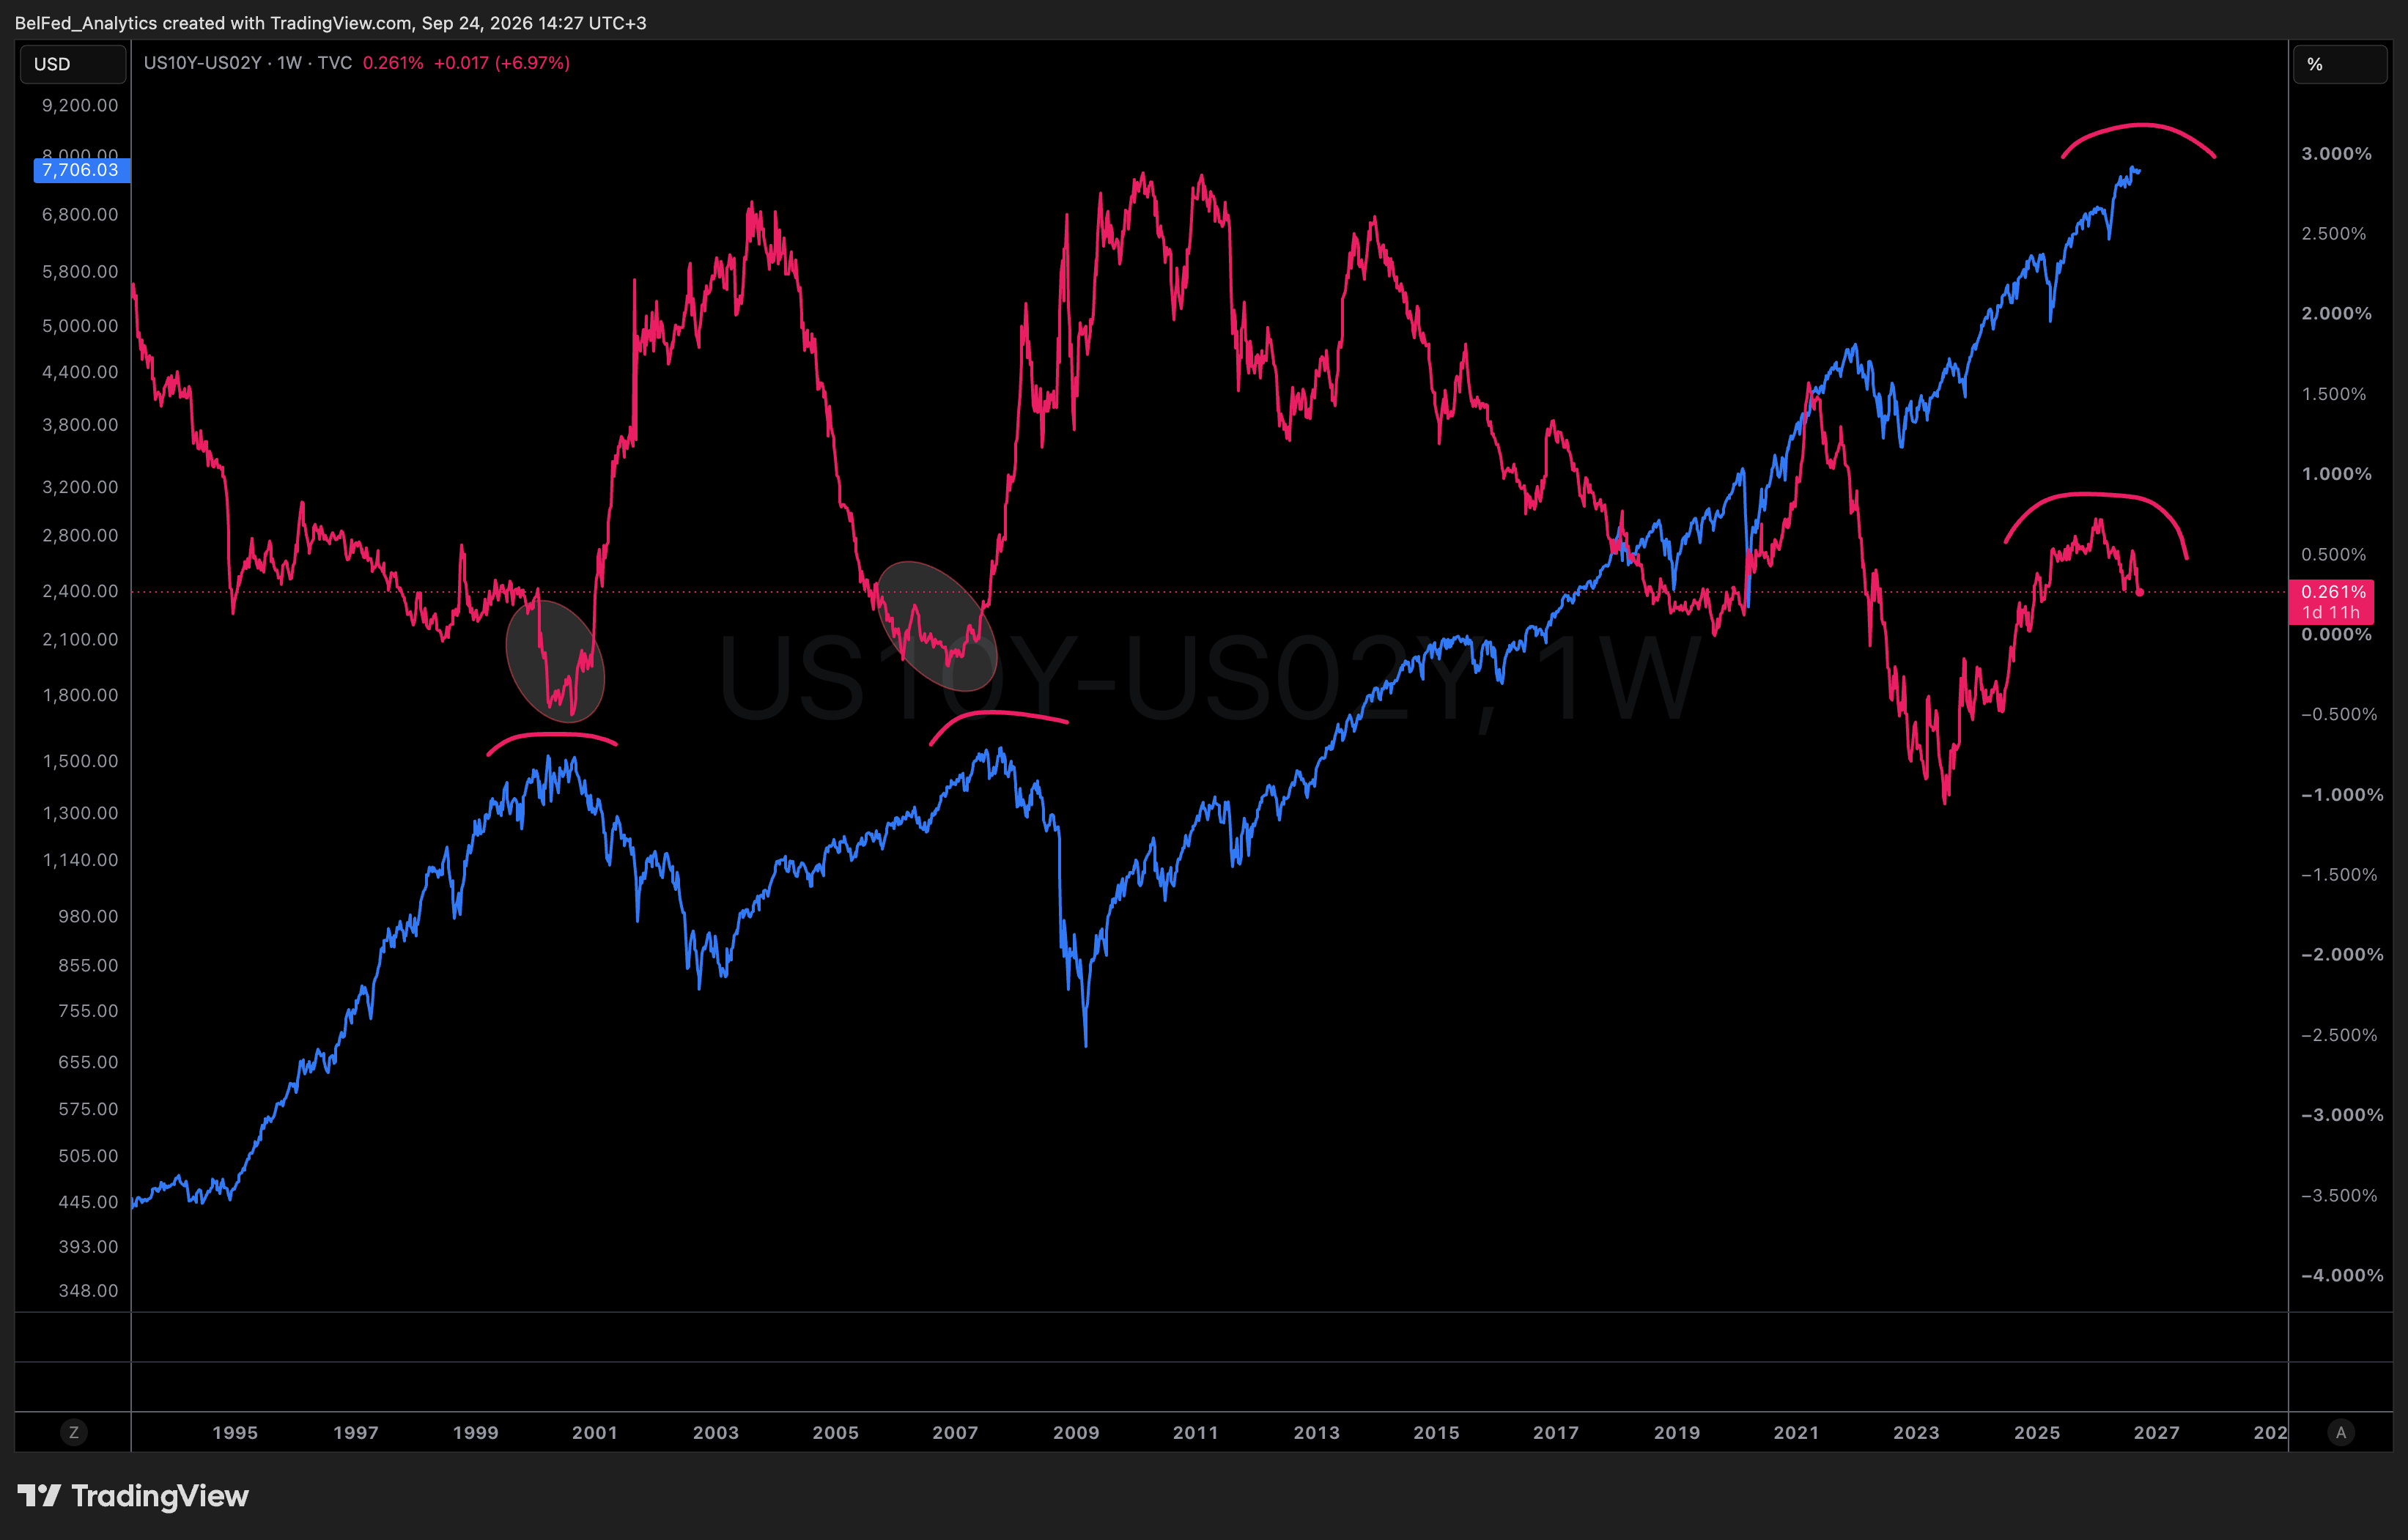
Разница доходностей между 10-летними и 2-летними гособлигациями США (спред 10Y-2Y) опустилась до 0.26%. Инверсии пока нет, однако темпы уплощения кривой нарастают.
Крутая форма кривой стимулирует банковское кредитование и рост экономики. Напротив, ее выравнивание и уход в отрицательную зону сдерживают выдачу займов и часто служат предвестником рецессии.
Если дальнейшее ужесточение политики ФРС приведет к повторной инверсии после масштабного ралли акций, на фондовом рынке может запуститься процесс формирования долгосрочной вершины, аналогичный 2000 году.
05
Скрытая слабость рынка: ширина S&P 500 упала до минимумов за десятилетия
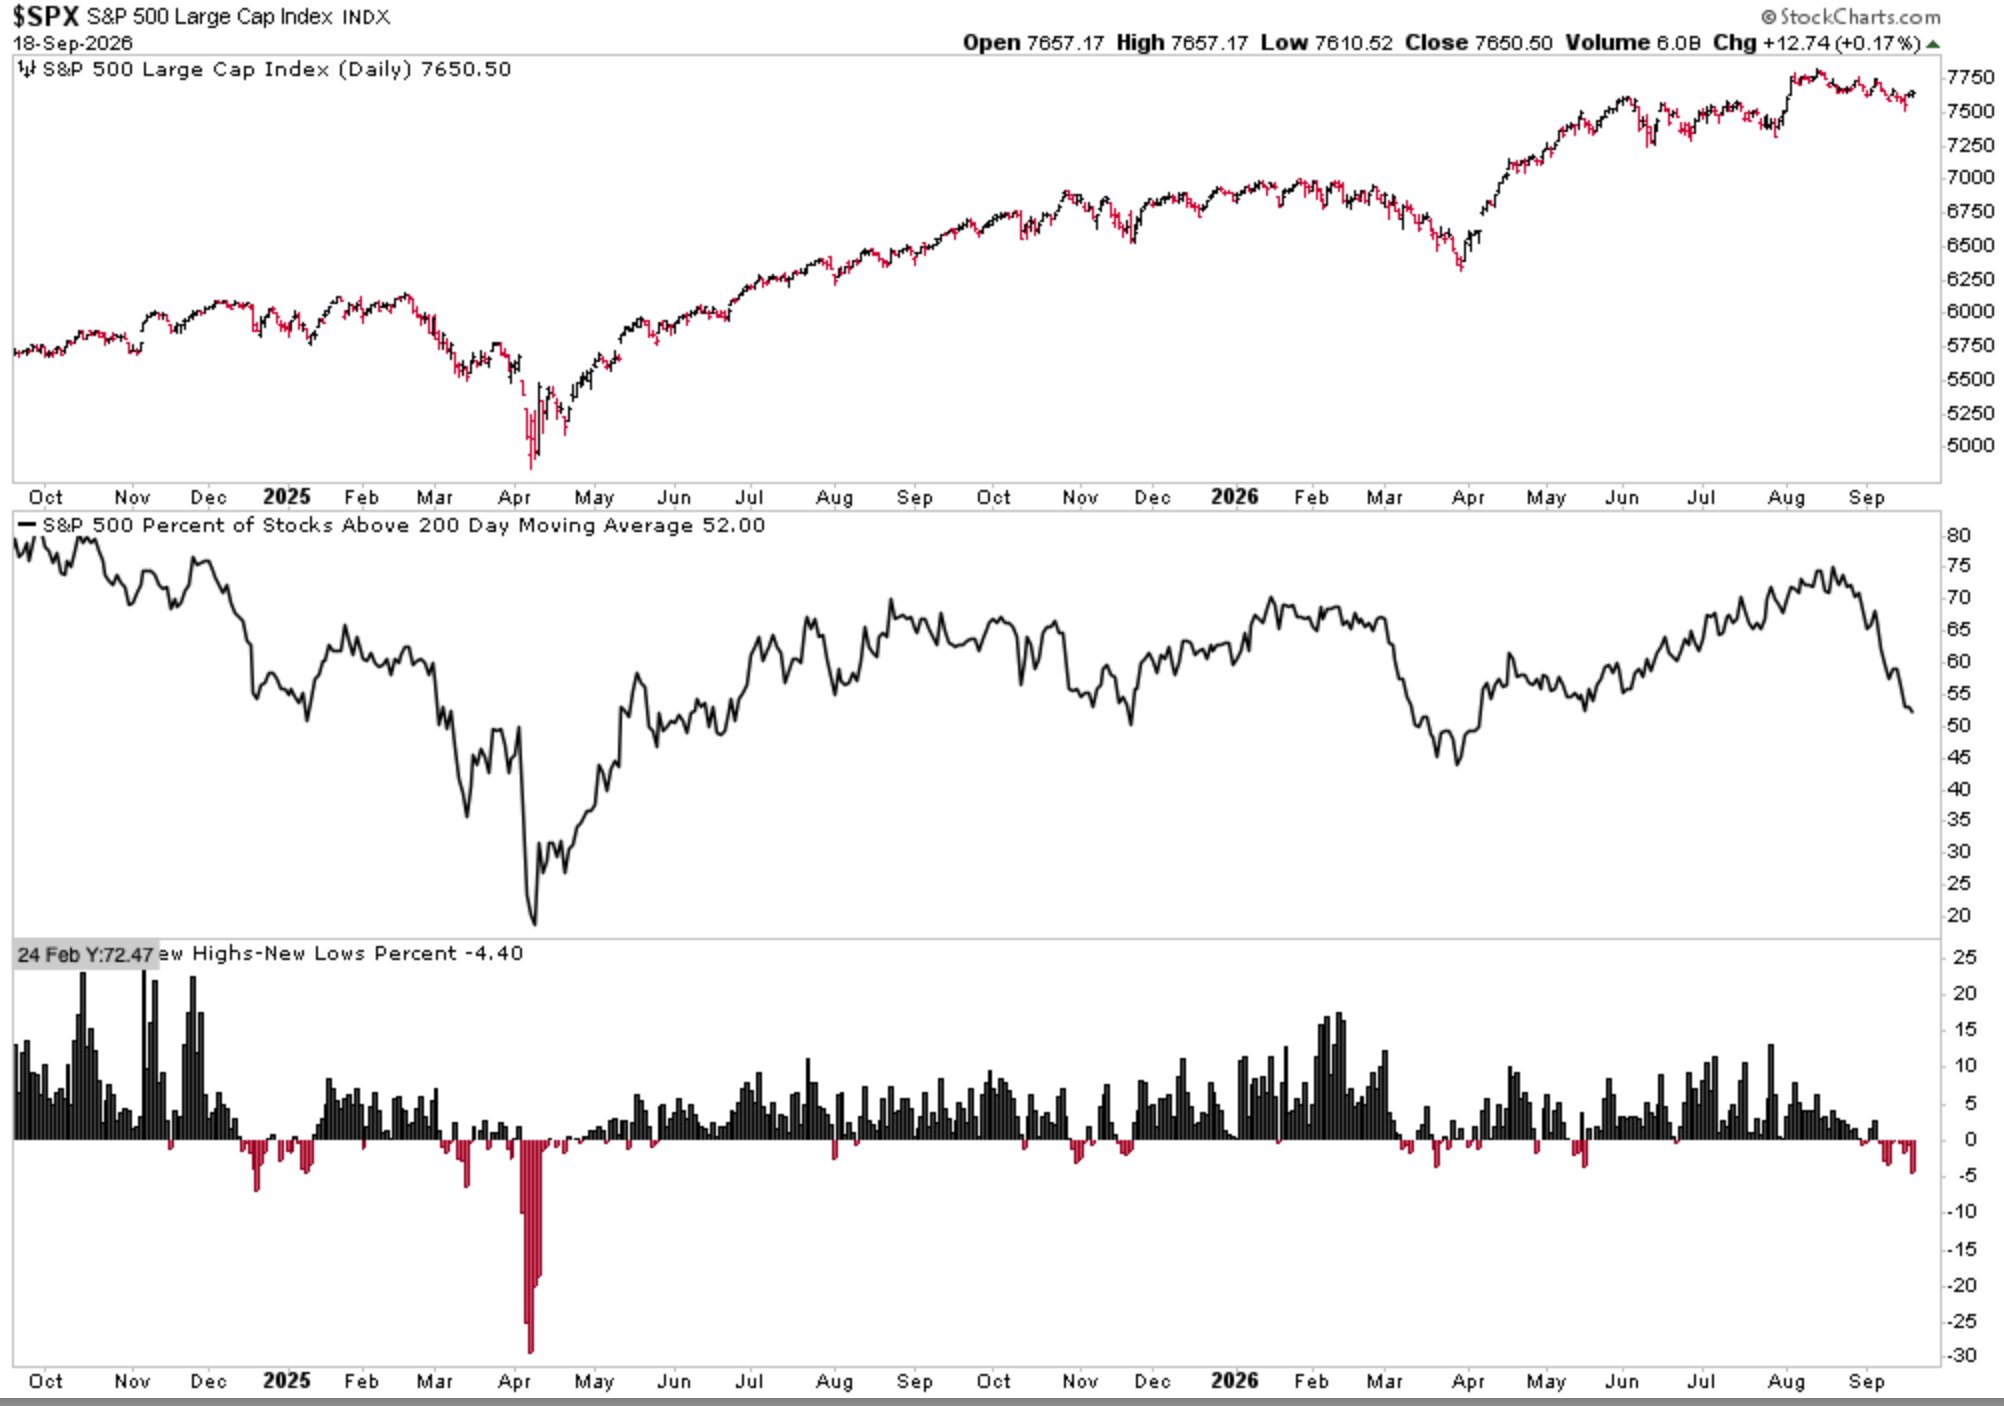
Индекс S&P 500 тестирует исторические максимумы, однако внутренняя структура рынка стремительно ухудшается. Доля акций выше 200-дневной средней упала до 52%, а число бумаг, обновляющих минимумы, резко превысило количество растущих лидеров. Подобные аномалии наблюдались лишь в январе 1973 и ноябре 1999 годов перед завершением больших бычьих трендов.
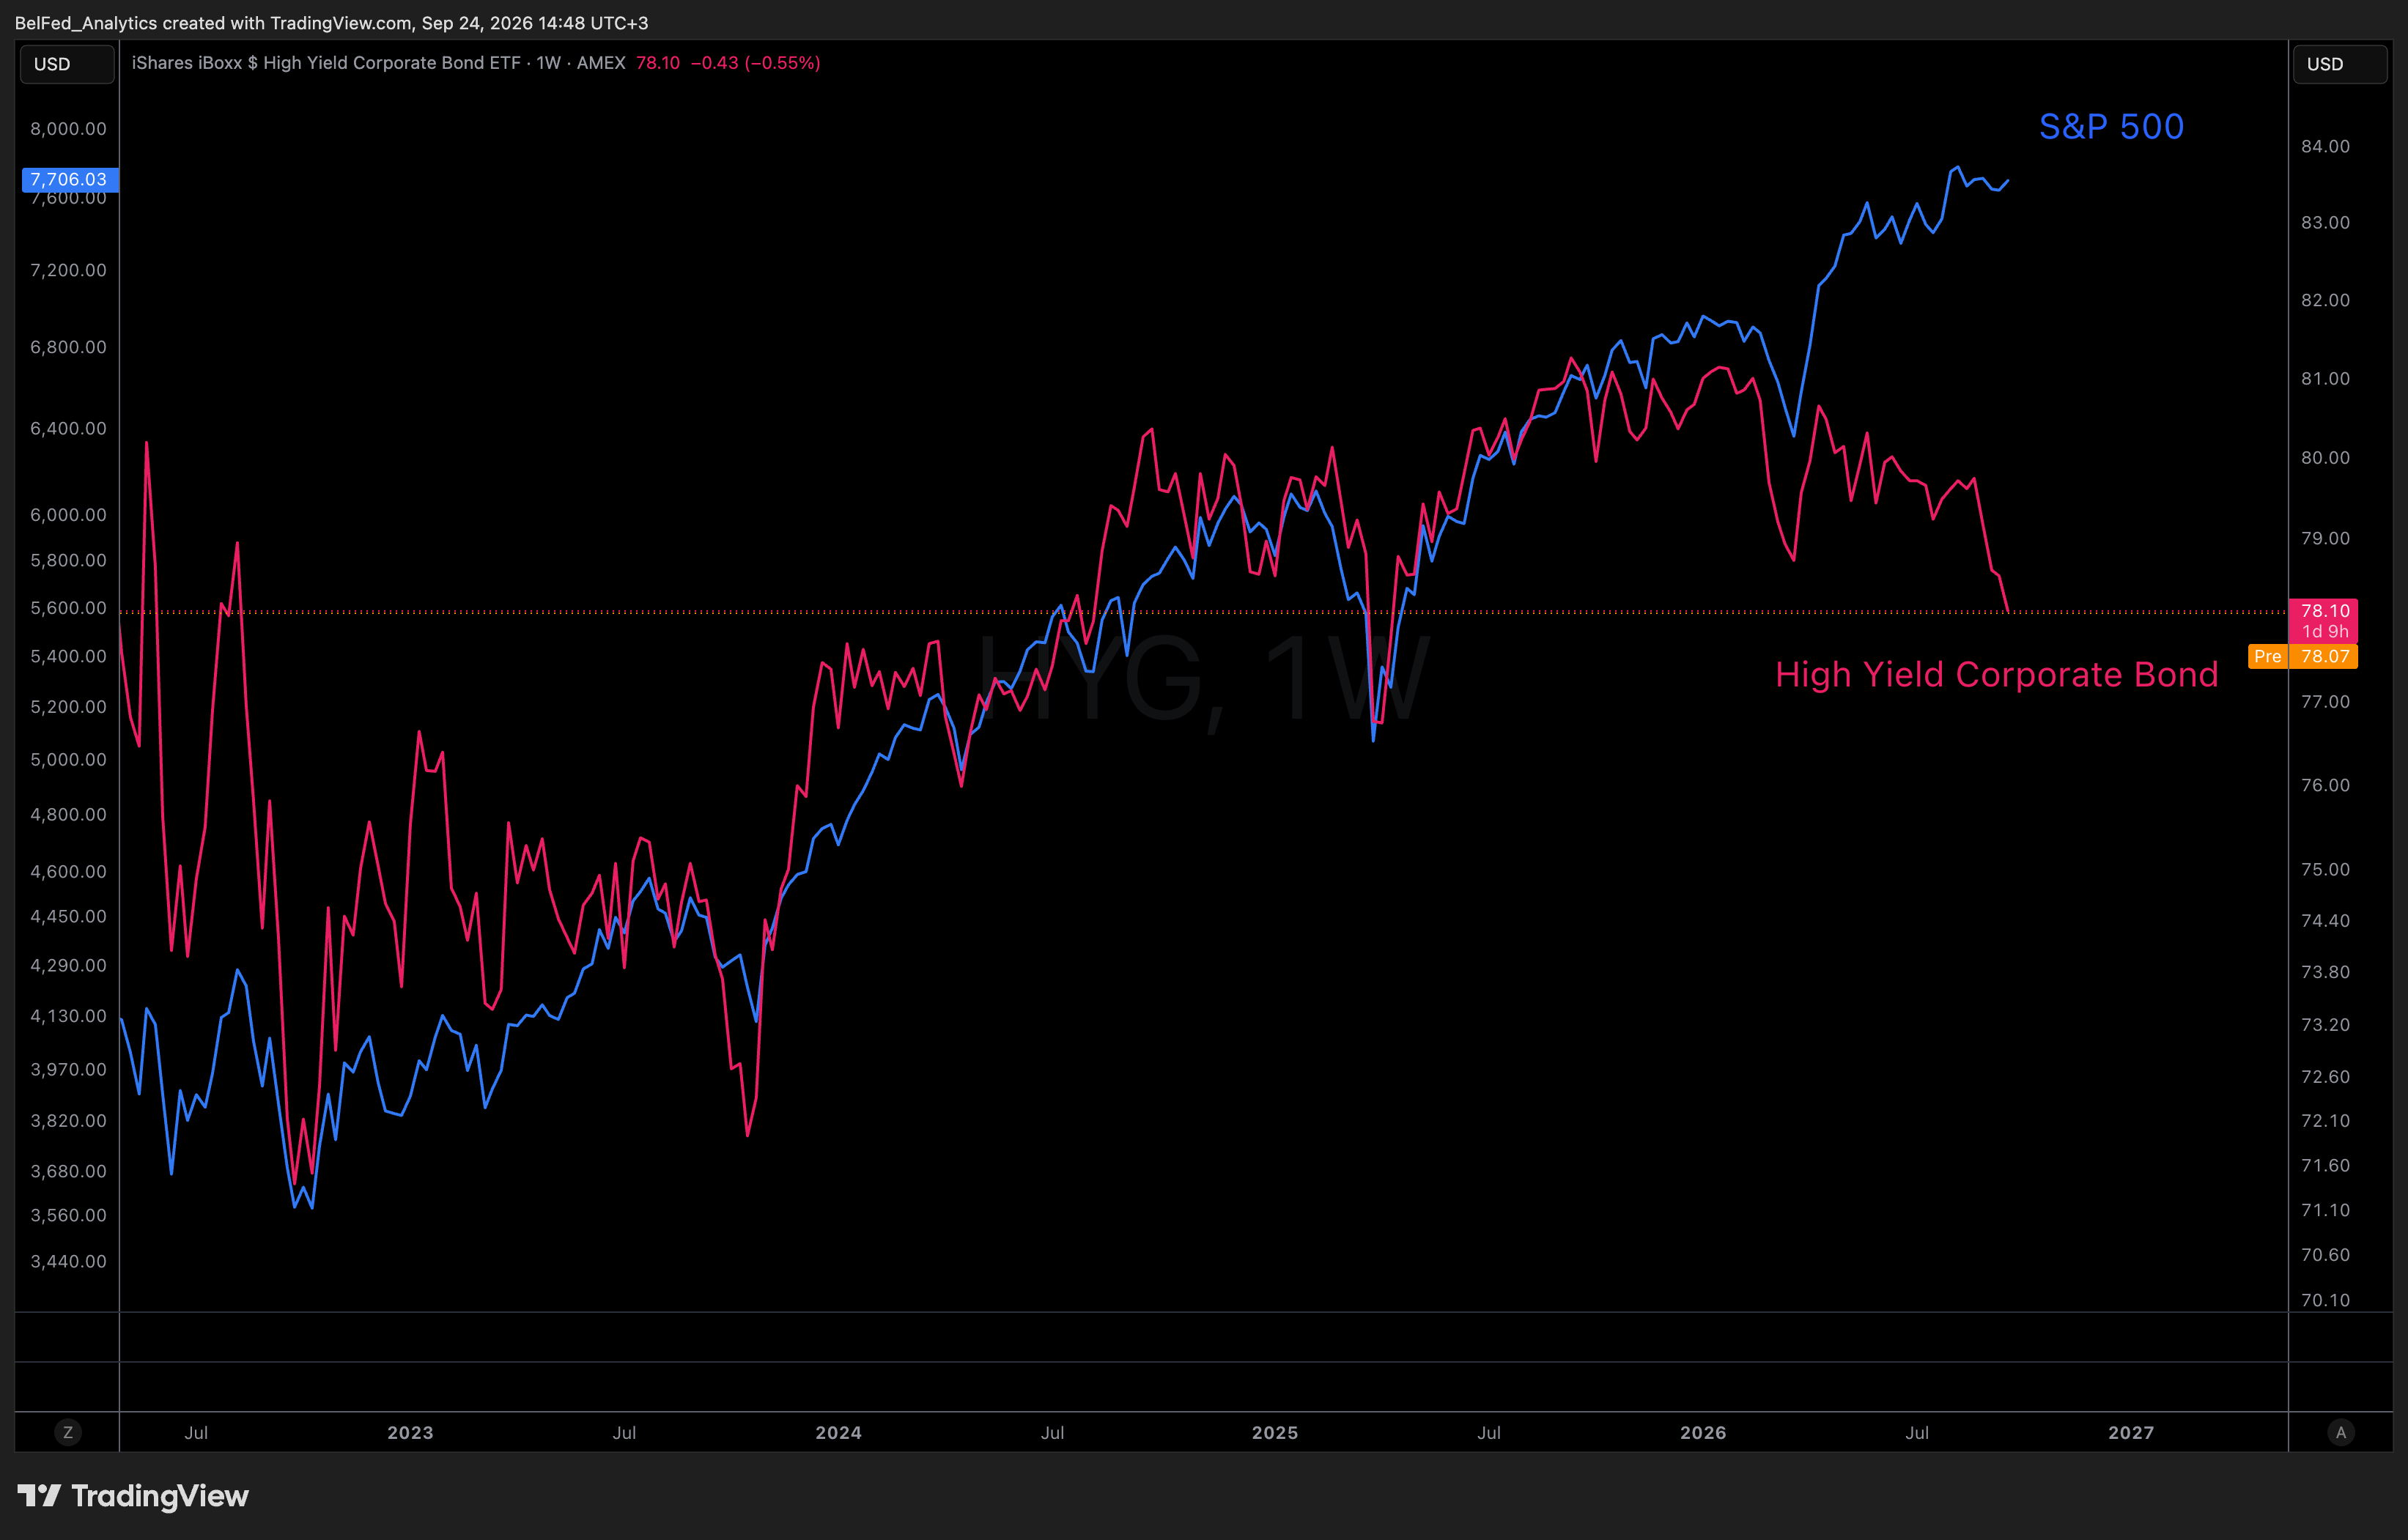
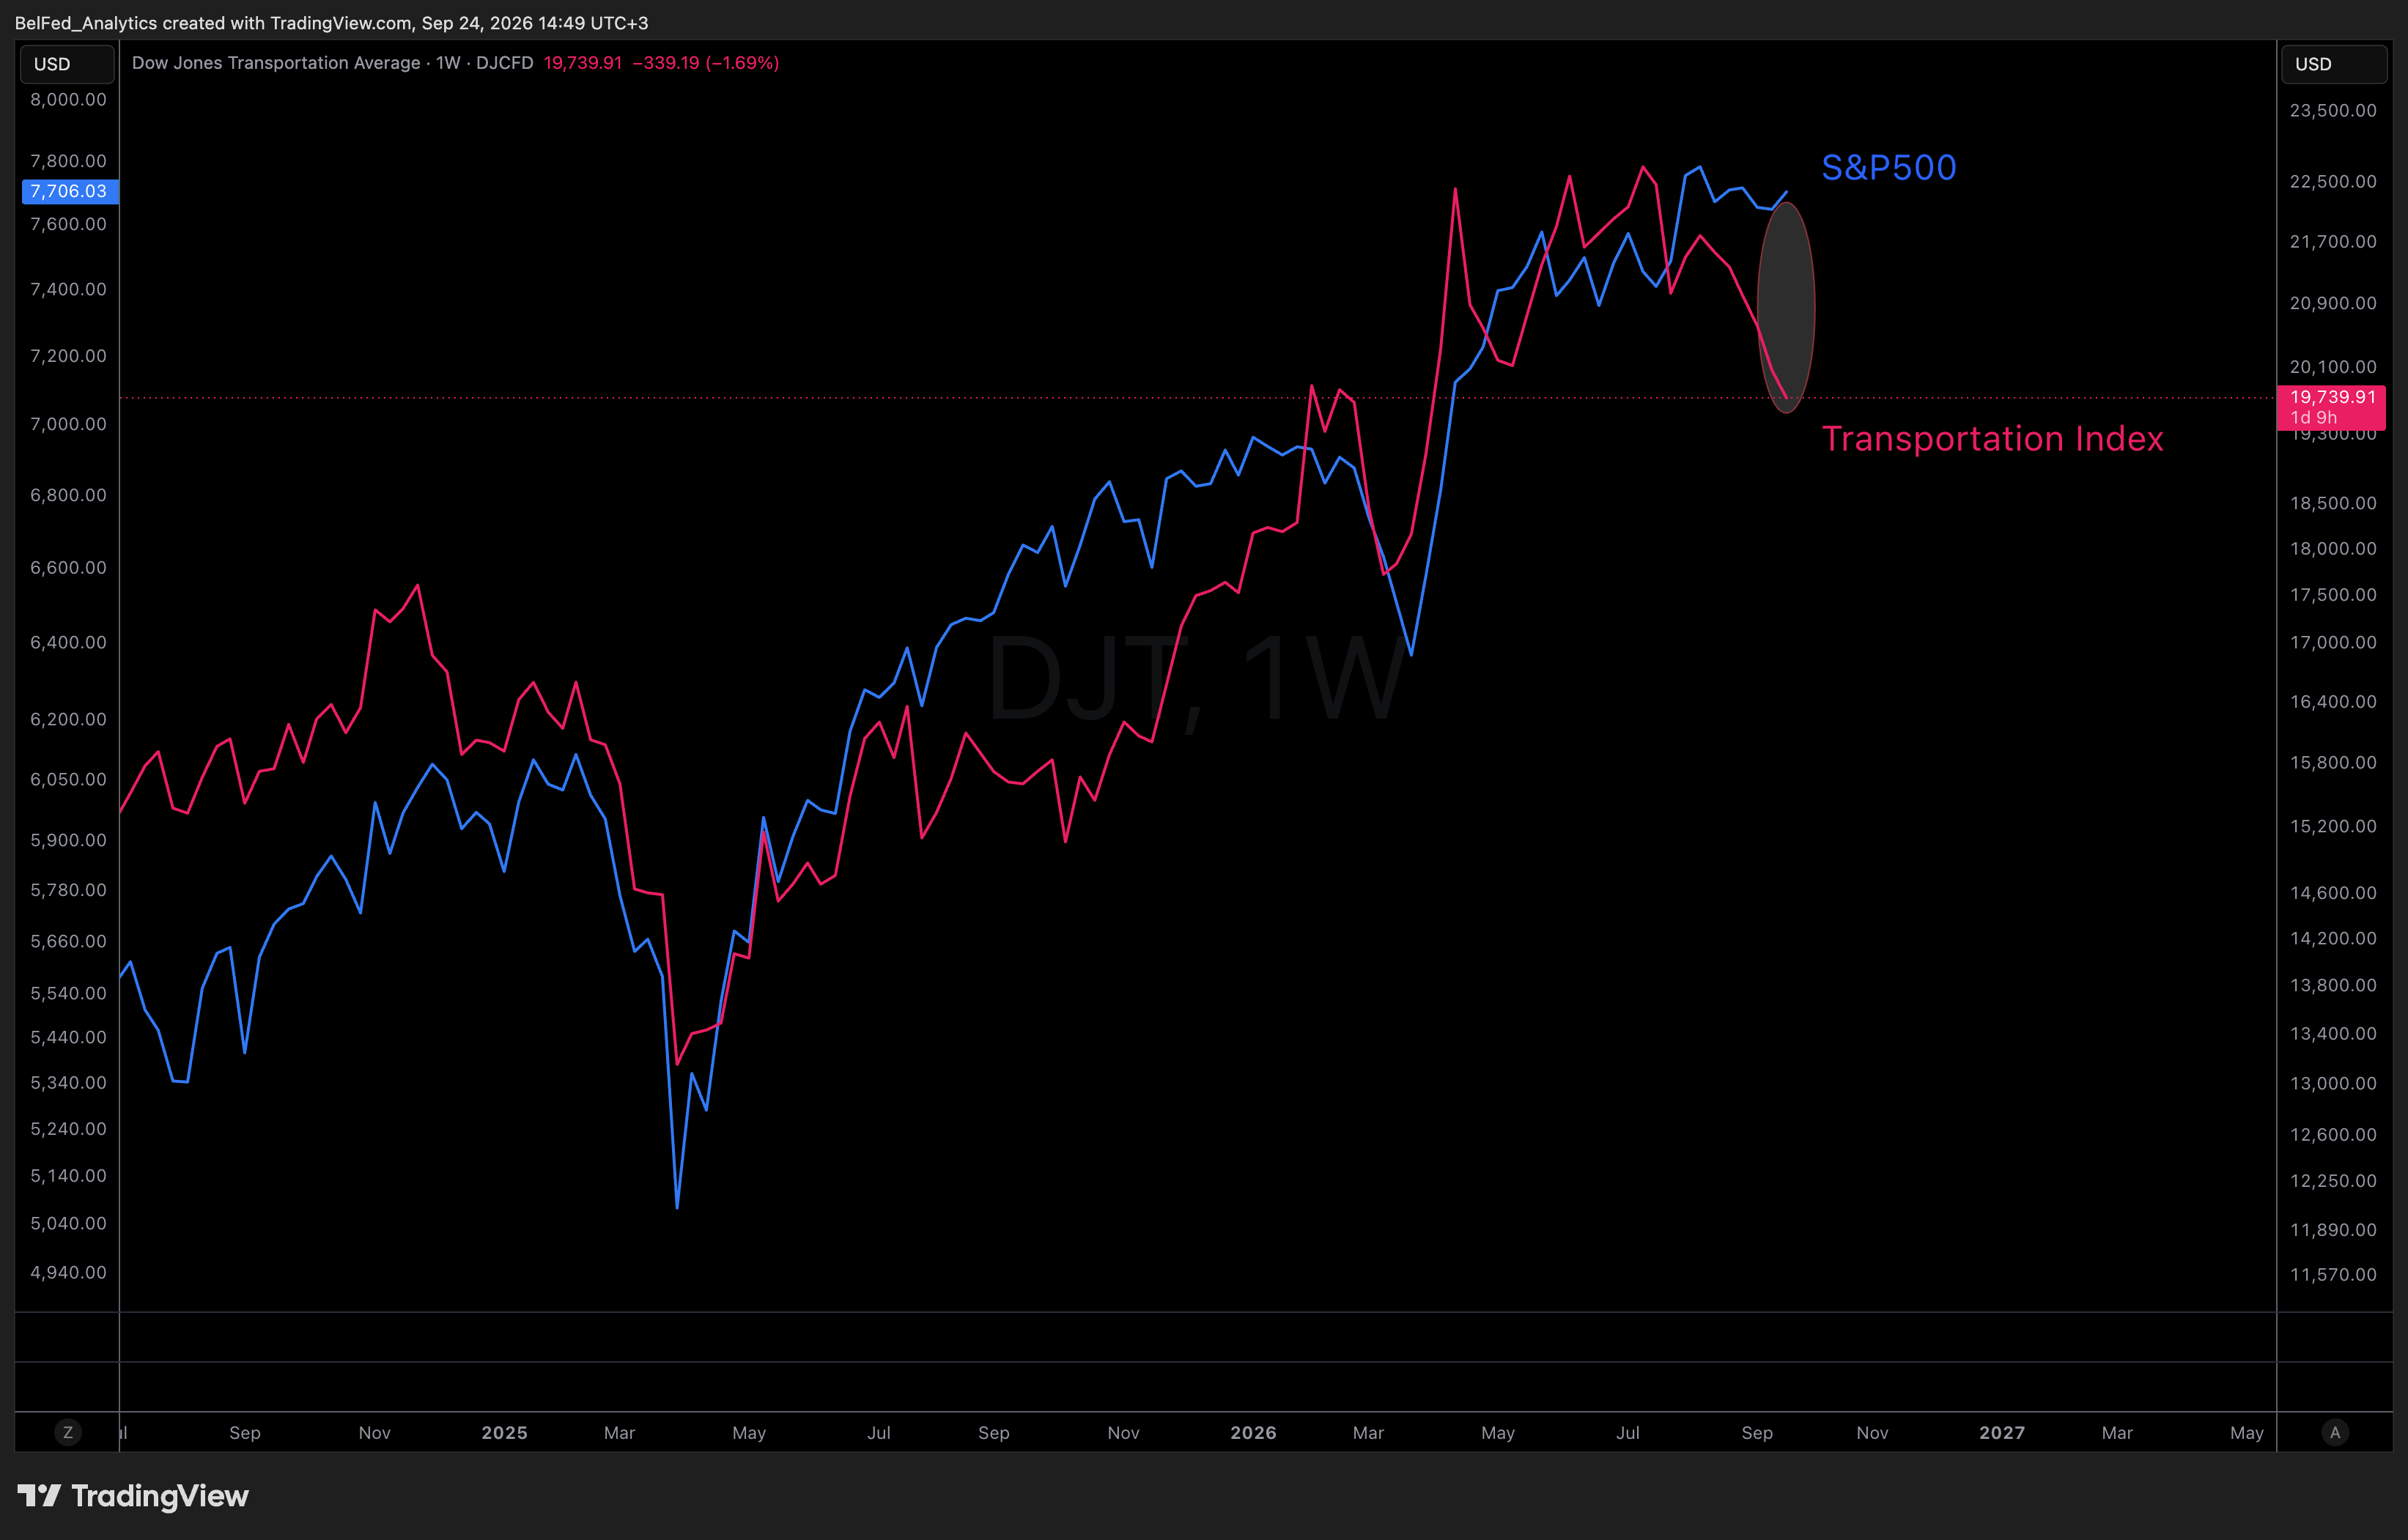
Тревожные сигналы подтверждаются смежными рынками: высокодоходные облигации (HYG) падают с начала года, впервые с 2022 года разорвав корреляцию с акциями. Транспортный индекс Dow Jones также движется в противофазе с S&P 500.
Рынок удерживается за счет горстки тяжеловесов. Без смягчения риторики ФРС столь слабая широта участия угрожает устойчивости всего фондового рынка.
06
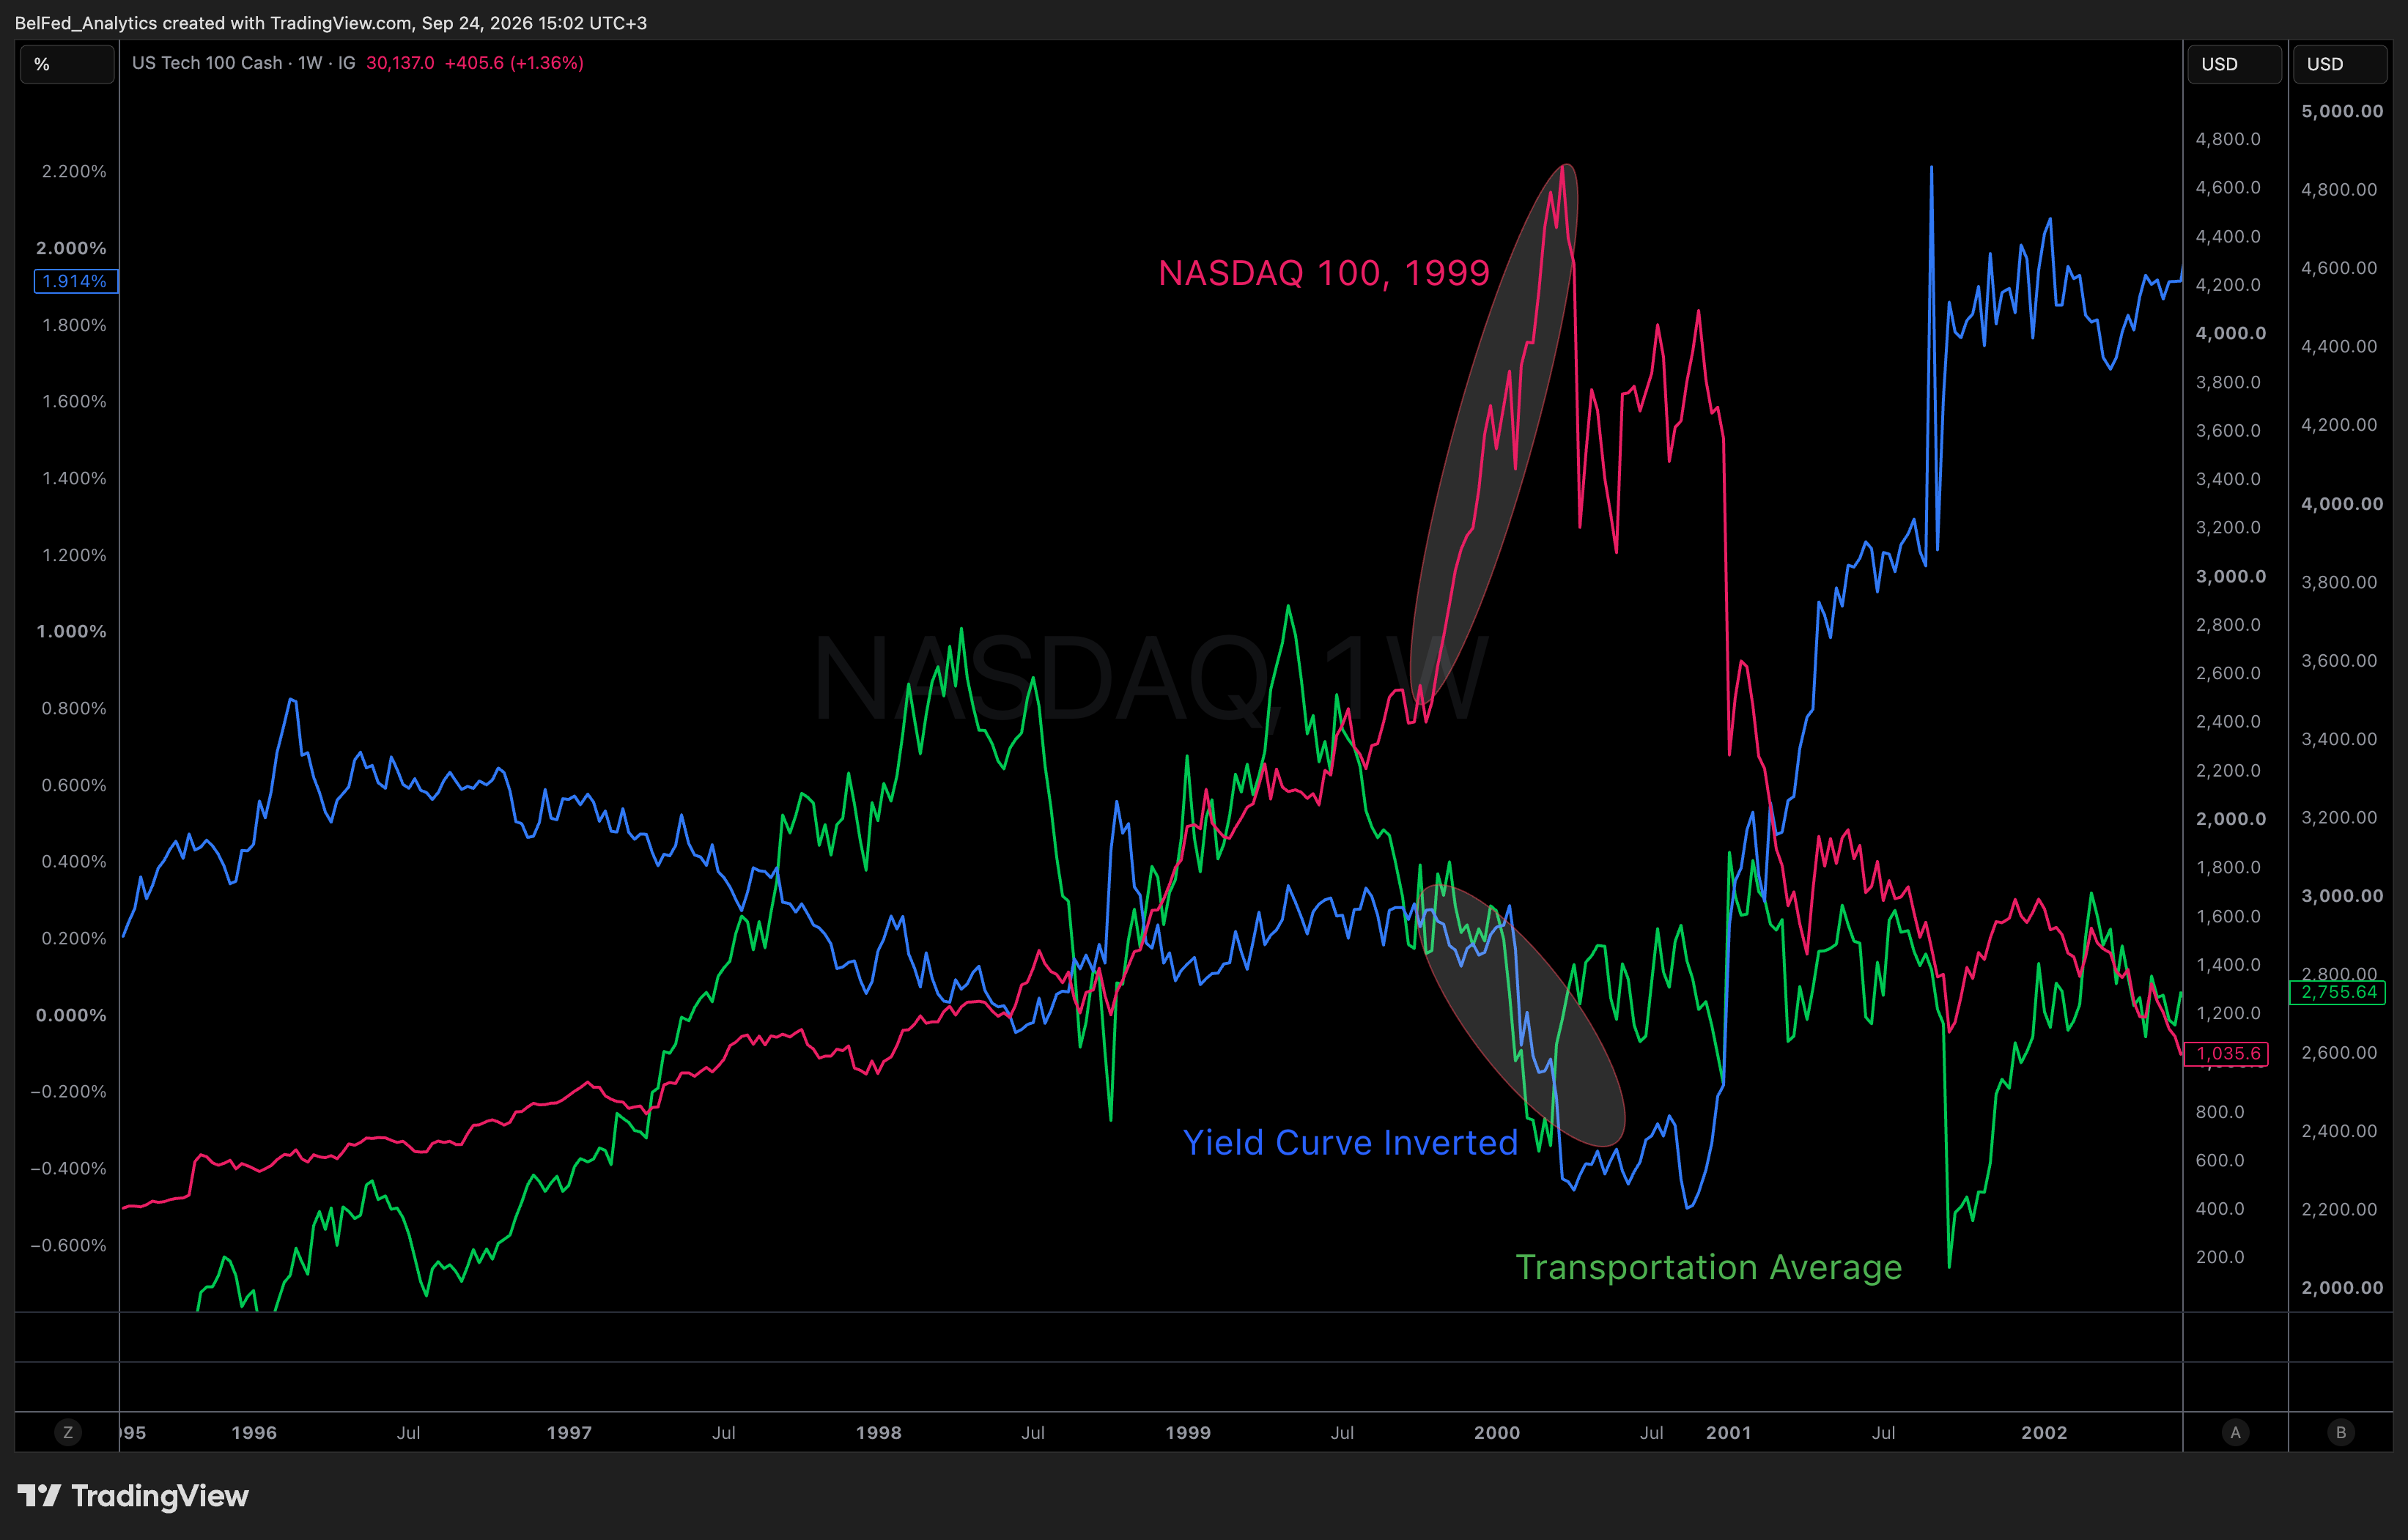
Рыночная картина повторяет финал эпохи доткомов 1999 года
Рост фондового рынка за счет узкой группы технологических лидеров поразительно напоминает события конца 1999 года.
В октябре 1999 года кривая доходности в США ушла в инверсию, а транспортный сектор и компании малой капитализации уже активно падали. Тем не менее индекс Nasdaq продолжал безоткатный рост: инвесторы полагали, что интернет-бум защищен от жесткой политики ФРС. В итоге растущие процентные ставки все же завершили цикл резким обвалом.
Утверждать о немедленном развороте рано, но совпадение макроэкономических факторов делает сценарий финальной фазы ралли вполне вероятным.
07
Возможные сценарии
Траектория процентных ставок формирует три возможных сценария для фондового рынка:
1. Оптимистичный разворот: деэскалация на Ближнем Востоке и открытие Ормузского пролива могут снизить цены на нефть к $60 (-40%), замедлить инфляцию и снять с ФРС необходимость повышать ставки.
2. Базовый сценарий: умеренный рост доходностей гособлигаций приведет к повторной инверсии кривой и запустит скрытое давление на кредитование и корпоративные прибыли.
3. Негативный сценарий: рост доходности 2-летних нот до 5.5% к началу 2027 года. Это ознаменует финальную фазу бычьего рынка и создаст условия для глубокого спада.
Мы уже определили точки входа по тикерам из этого отчёта.
Уровни, стопы и цели публикуются в закрытой части сервиса и в Telegram в момент срабатывания сетапа. Начните 14-дневный триал и получите доступ до того, как мы откроем первую позицию по этой теме. Карта не требуется.